18歳の車保険が年間30万円超え?高額な理由と劇的に安く抑える裏技
念願の運転免許を取得し、いざマイカーを購入しようとした18歳の若者やその保護者を待ち受けるのが、自動車保険の「想定外の見積もり額」です。代理店窓口やネット見積もりの画面に表示される「年間30万円」「月額3万円」といった数字を前に、思わず絶句した経験を持つ方は少なくありません。
新生活のスタートとともにカーライフを夢見ても、維持費の試算段階で暗雲が垂れ込めるケースが多発しています。2026年現在の最新情勢を踏まえ、なぜ18歳の保険料はこれほど突出して高額なのか、その構造的な背景を客観的データから解き明かすとともに、支払額を劇的に抑える現実的なテクニックを現場取材の知見から解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:18歳が新規単独で加入すると年間約25万〜35万円(車両保険込みでは40万円超)が相場であり、月額換算で2万円台半ばから3万円超の大きな固定費となる。
- 要点2:高額化する根本原因は、事故リスクが統計上最も高い「全年齢補償」と割引率の低い「新規6等級」の組み合わせにあり、損保各社の料率設定が厳格なためである。
- 要点3:同居する親の優良等級(20等級など)を子どもに引き継ぐ「等級シャッフル」やセカンドカー割引、ダイレクト損保の選定により、年間の支払額を半額以下に抑えることが可能である。
【相場の真実】18歳の自動車保険は月々いくら?年間30万円超えに驚く理由
自動車保険の加入手続きを進めるなかで、「月々の保険料がスマートフォンの通信費どころか、ワンルームマンションの家賃の半分近くに達する」という現実に直面し、頭を抱える家庭は後を絶ちません。18歳が任意保険に単独で新規加入する場合、年間費用の実勢相場はおよそ25万円から35万円前後、月額換算では約2万2,000円から3万円強に達します。もし新車などを購入し、手厚い一般型の車両保険を付帯させれば、年間保険料は容易に40万円の大台を突破します。
初任給やアルバイト収入の手取り額を考慮すれば、この金額がいかに過酷な固定費であるかは明白です。これほどまでに保険料が跳ね上がる最大の要因は、損害保険の根幹である「ノンフリート等級制度」と「年齢条件設定」の二重苦にあります。
初めて自動車保険を契約する際、スタートは基本的に「6等級(新規)」から始まります。長年無事故を続けて保険料が最大63%(事故有でも一定割引)割り引かれる20等級のベテランに比べ、新規6等級は割引率がわずか数パーセントにとどまり、事実上の定価に近い状態で算出されます。さらに致命的なのが「全年齢補償」の縛りです。
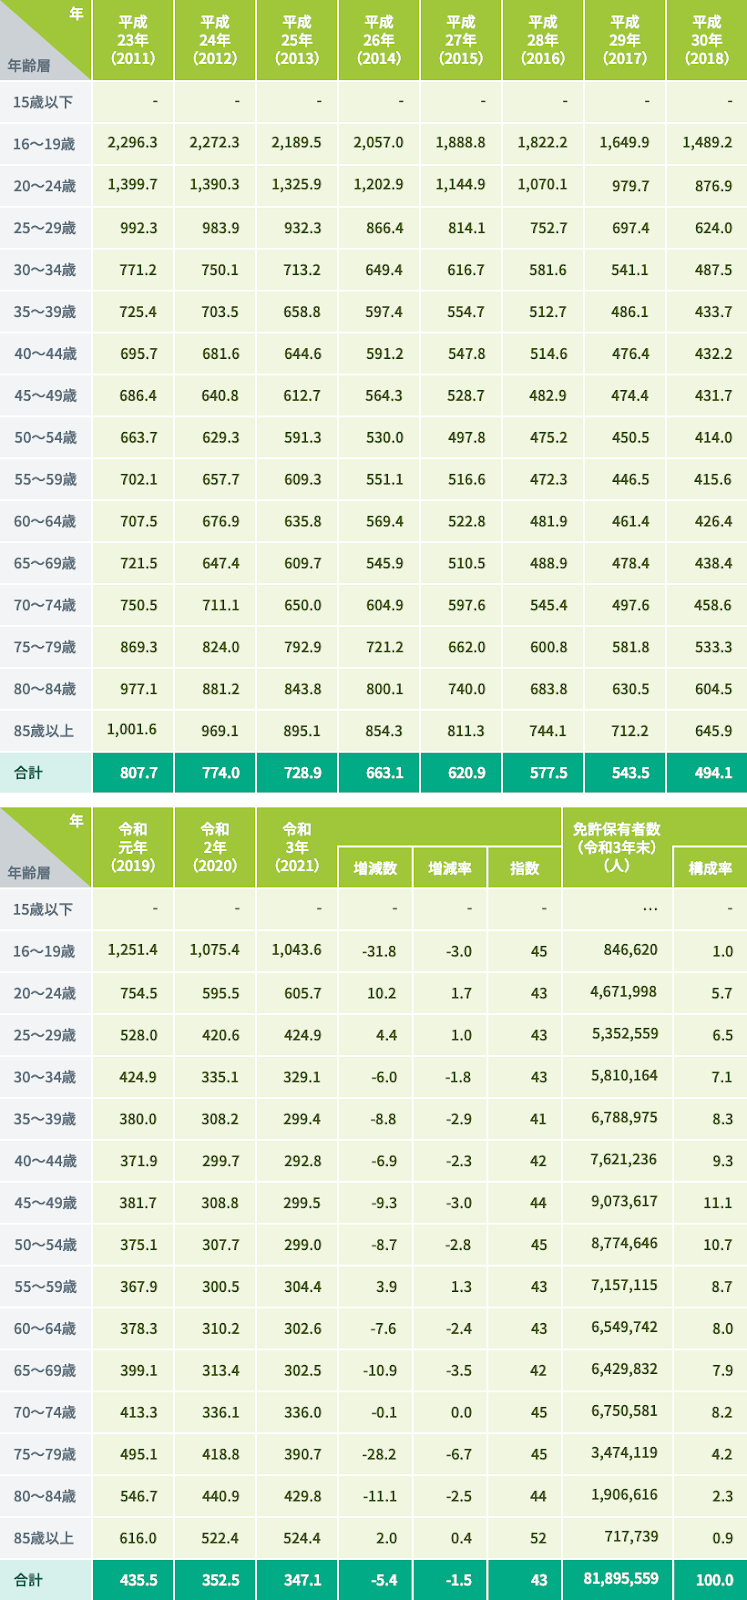
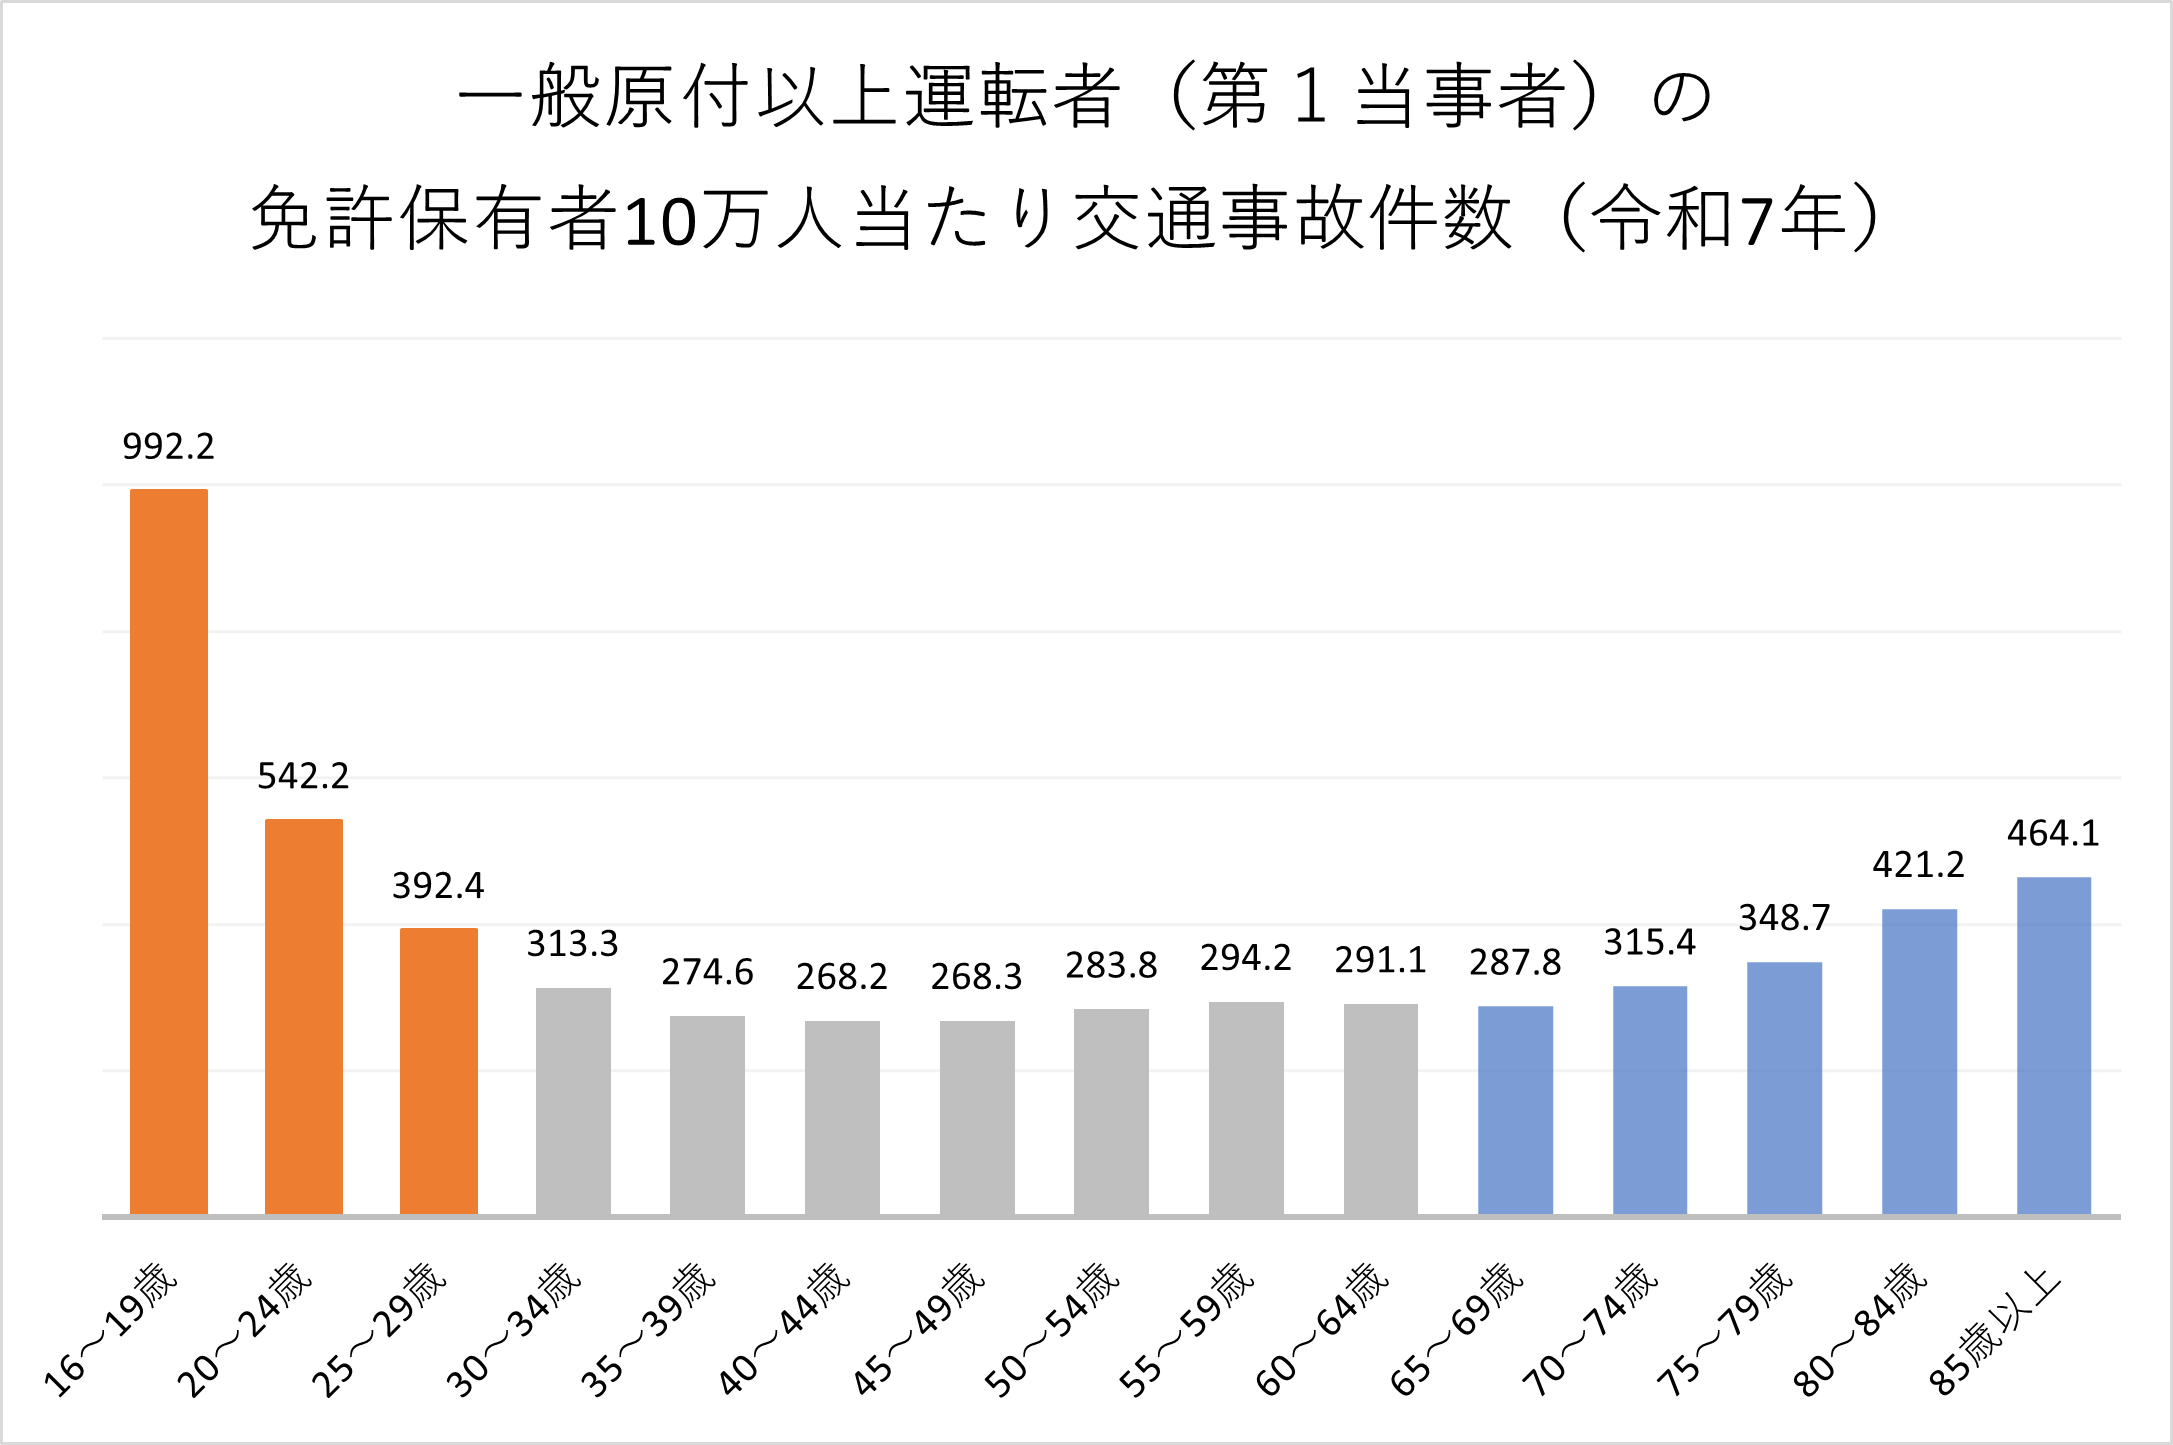
自動車保険には「21歳以上補償」「26歳以上補償」といった年齢制限を設けることで保険料を割り引く仕組みがありますが、18歳や19歳が運転する場合、必然的に年齢制限のない「全年齢補償」を選ばざるを得ません。損害保険料率算出機構が公表しているデータや警察庁の交通事故統計を見ても、原付以上の運転者における年齢層別事故件数は、免許取り立ての16〜19歳が突出して高い発生率を記録しています。経験の浅さ、危険予測能力の未熟さ、速度超過傾向などがアクチュアリー(保険数理士)の算出データに冷徹に反映された結果が、この「年間30万円超え」というシビアな現実を形作っています。
【徹底比較】補償プラン別の費用相場と契約パターン
18歳が運転する車の保険料は、契約名義、車両保険の有無、代理店型かダイレクト型かによって劇的な格差が生じます。実際の見積もりシミュレーションを反映したデータ一覧は以下の通りです。
| 契約パターン | 年間保険料(目安) | 月額換算(目安) | 編集部の見解・評価 |
|---|---|---|---|
| 18歳単独新規(車両保険なし) 6等級・全年齢補償 | 約18万〜26万円 | 約1.5万〜2.2万円 | 中古車で自損事故は自己負担と割り切る最低限のプラン。単独としては現実的。 |
| 18歳単独新規(一般車両保険あり) 6等級・全年齢補償 | 約35万〜48万円 | 約3.0万〜4.0万円 | 若年層の自損リスクがフルに加算されるため極めて高額。家計への圧迫が深刻。 |
| 親の20等級を引き継ぎ 子どもが20等級・親が新規7等級 | 世帯合計:約16万〜22万円 | 世帯合計:約1.3万〜1.8万円 | 【最推奨】家族全体で見ると単独加入より15万〜20万円以上浮く最強の裏技。 |
| 親の既存保険に18歳を追加 親の車を共用(年齢条件を解除) | 親の保険料+年8万〜14万円UP | 増額分:約7,000〜1.2万円 | 別で車を持たず、実家の車を時々運転するだけならコストパフォーマンス最良。 |
| ダイレクト型(ネット損保)活用 ソニー損保・チューリッヒ等試算 | 代理店型比:20%〜35%削減 | 代理店型比:月3,000〜8,000円減 | 対面型代理店に比べ中間コストがない分安い。18歳単独加入なら必ず相見積もりを。 |
| ※数値は2026年時点の損害保険各社における標準的な試算モデル(日常・レジャー使用、対人対物無制限、免責設定等)に基づく概算であり、車種・型式・地域により変動します。 | |||
【実態検証】利用者の生の声と現場目線で見えたリアル
保険料の過酷な実情について、SNSや掲示板、Q&Aサイトでは連日切実な書き込みが飛び交っています。免許センターを卒業したばかりの若者や、その支援に回る保護者たちのリアルな叫びには、共通する生々しい葛藤が見て取れます。
大手ネット掲示板やSNS上で見られる投稿には、次のような声が溢れています。
「就職のために軽自動車を買ったが、保険の見積もりが月2万8,000円と言われて固まった。初任給の手取りから引かれたらガソリン代すら残らない」
「親に保険料の話をしたら『そんなにかかるなら車は諦めなさい』と一蹴された。地方だから車がないと通勤もできないのに……」
「納車直前に保険代理店へ行って初めて金額を知り、慌てて車両保険を外してサインした」
自動車ディーラーの営業担当者や保険代理店の現場スタッフからも、同様の証言が聞かれます。「商談時には車体価格やローンの月々の支払額にばかり意識が向き、納車直前の保険手続きで年間30万円超の請求書を見て契約自体を躊躇される親子連れは日常茶飯事」だといいます。特に18歳という年齢は、進学や就職に伴う引越し、スーツや身の回り品の準備など、何かと出費が重なるタイミングです。そこに降って湧く数十万円の保険料ショックは、家族間の軋轢を引き起こす要因にすらなっています。

【劇的節約術】若年層の保険料を大幅に安く抑える4つの鉄則
高額な18歳の自動車保険料ですが、仕組みを正しく理解し、抜け道ともいえる合法的な制度を組み合わせることで、支払額を大幅に圧縮できます。現場のプロが実践している4つの鉄則を整理しました。
1. 親の等級引き継ぎ(等級シャッフル)の活用
家族内に長年無事故を継続している親がいる場合、最も劇的な節約効果を生むのが親の優良等級を子どもに譲渡する「等級シャッフル」です。保険会社では「同居の親族」であれば等級をそのまま引き継ぐことができます。
例えば、父親が「20等級(63%割引)」を所持している場合、その20等級を18歳の子ども名義の車に譲渡します。本来なら全年齢補償+新規6等級で激高になる子どもの保険料に最大の割引率が適用され、支払額は一気に急落します。一方で、等級を手放した父親は新たに「新規等級(複数台割引が適用されれば7等級)」で加入し直します。父親は「35歳以上補償」や「ゴールド免許割引」など他の割引をフル活用できるため、新規等級で加入しても保険料の上昇幅は小さく抑えられます。世帯トータルで年間15万〜20万円近く安くなるケースも珍しくありません。
2. セカンドカー割引の要件を満たす新規増車
親の車とは別に子ども用の車を新たに購入して増車する場合、「セカンドカー割引(複数所有新規)」の適用要件を必ず確認してください。すでに一家で1台目の車を所有しており、その等級が「11等級以上」である場合、2台目となる車は通常の6等級ではなく「7等級」からスタートできます。わずか1等級の差に見えますが、若年層の全年齢補償における「6等級」と「7等級」の保険料差は数万円単位に及ぶため、見逃せないポイントです。
3. 運転者限定特約と「家族限定」の正確な線引き
車を子ども専用に買わず、親の車を共用で乗る場合に必須となるのが限定特約の適正化です。現在、多くの損保で従来の「家族限定」が廃止され、「運転者本人・配偶者限定」または「限定なし」へと簡素化されています。子どもが運転する場合は「限定なし」を選ぶ必要がありますが、この際に親の契約についている「年齢条件(30歳以上限定など)」を「全年齢(年齢問わず補償)」に変更しなければなりません。これを忘れると、万が一の際に1円も保険金が支払われないという最悪の事態に陥ります。
4. ダイレクト型(ネット損保)へのシフトと相見積もり
ディーラー経由で加入する大手代理店型損保は手厚いサポートがある反面、人件費や店舗維持費が上乗せされています。一方、ソニー損保やチューリッヒ保険、セゾン自動車火災保険などのダイレクト型損保では、同等の補償内容であっても中間コストが省かれているため、全体的に割安な設定となっています。ネットで見積もりを比較するだけでも、年額で数万円単位の差がつくことが明白になります。
一般に知られていない盲点とネットの誤解|18歳の車両保険は本当に必要か?
ネット上のコミュニティでは「初心者は必ず車をぶつけるから車両保険は絶対につけるべきだ」という言説が定説のように語られています。しかし、この主張を鵜呑みにするのは極めて危険です。
冷静なファイナンシャルプランニングの視点から見れば、「購入した車の市場価値」と「上乗せされる車両保険料」のバランスを天秤にかける必要があります。例えば、免許取り立ての練習用として乗り出し総額40万円の中古軽自動車を購入したとします。この車に一般型の車両保険を付帯させると、保険料だけで年間15万〜20万円以上も跳ね上がることがあります。
仮に単独事故を起こして全損になったとしても、支払われる保険金は車両の時価額(この場合は40万円前後)が上限です。2年間保険料を払い続ければ、それだけで車の購入金額相当を保険会社に納めている計算になります。自損事故による自車のキズは直さずに乗り潰すと割り切り、「対人・対物無制限」「人身傷害」の手厚い補償のみを確保して車両保険を外す、あるいは補償範囲を車対車の事故等に限定した「エコノミー型」に絞るほうが、経済的には遥かに合理的です。
【プロの結論】経済的自立とリスクマネジメントの観点から見出すべき教訓
18歳の自動車保険をめぐる議論は、単なる金銭の多寡にとどまらず、「親子間におけるリスクと経済的責任のバウンダリー(境界線)」をどう設定するかという社会学的な課題を内包しています。
保険料があまりにも高額だからといって、親がすべてを肩代わりし、子どもの名義やリスクへの自覚を曖昧にしたまま車を与えてしまうと、「事故を起こした際の重大な経済的・社会的責任」を若者が実感しにくくなるというリスク認知バイアスが生じます。若年層の運転が荒くなりやすい背景には、車を走らせること自体に潜む莫大なリスクとコストを実体験として理解していない点も影響しています。
【判断基準】18歳で車保険に加入する際の適性チェック
- 単独加入・車両保険付帯を避けるべき人: 手取り収入に対して毎月の維持費(ローン+保険+ガソリン)が30%を超える人、車両価格50万円以下の中古車に乗る人、同居の親に等級の余力がある人。
- 等級引き継ぎや共用を積極的に検討すべき人: 実家に2台以上の車があり親の等級が20等級に達している家庭、運転頻度が週末や送迎などに限定されている人、初期の固定費を最小限に抑えて貯蓄を優先したい人。
親の等級を引き継ぐ「等級シャッフル」を実行する場合であっても、安くなった差額の保険料は子ども自身に毎月支払わせるなど、自立したドライバーとしての費用負担意識を正しく育む契約設計が推奨されます。
【18歳 車の保険】に関するよくある質問(FAQ)
Q1:18歳の子どもが実家の親の車をたまに運転する場合、最も保険料を安くする方法は?
A1:新規で保険を契約する必要はありません。親が加入している自動車保険の「年齢条件」を全年齢対象(制限なし)に変更し、運転者限定特約を「限定なし」または子どもの範囲が含まれる設定に見直すのが最も経済的です。年間数万円から十数万円の差額追加でカバーできます。
Q2:親の等級を引き継ぎたいのですが、別居している大学生の子どもでも可能ですか?
A2:等級の引き継ぎが可能な親族の範囲は「同居の親族」が原則です。進学や就職に伴い一度住民票を移して別居してしまうと、原則として等級の譲渡はできなくなります。等級を引き継ぐ予定がある場合は、必ず「同居している間」に手続きを完了させておく必要があります。
Q3:18歳名義でダイレクト型(ネット損保)に加入することはできますか?
A3:加入自体は可能ですが、一部のネット損保では18歳・19歳の新規契約に関してクレジットカード決済の制限や親権者の同意確認など、一定の条件を設けている場合があります。また、契約車両の所有者名義が本人か親かによっても手続きが異なるため、各社のウェブサイトで未成年者・若年層の契約基準を事前に確認してください。
まとめ:今後の動向と失敗しないための判断基準
自動車の安全運転支援システム(ASV)の進化や自動ブレーキの標準化が進む現代においても、若年層の事故リスクに対する保険会社の警戒感は依然として高く、18歳の保険料が劇的に値下がりする兆しは当面見られません。だからこそ、知識の有無が数十万円単位の格差となって家計に跳ね返ってきます。
「18歳の車保険は高いから仕方がない」と諦める前に、親の等級引き継ぎは使えないか、セカンドカー割引の要件を満たしていないか、そして本当に過剰な車両保険が必要なのかを徹底的に精査してください。構造的なリスクと制度の本質を理解し、最も無駄のない合理的なプランを選択することこそが、安全で快適なファーストカーライフを踏み出すための決定打となります。 (出典: 18 歳 車 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
