サンリオ株価はなぜ暴落したのか?急落の真相と今後の買い時を徹底解明
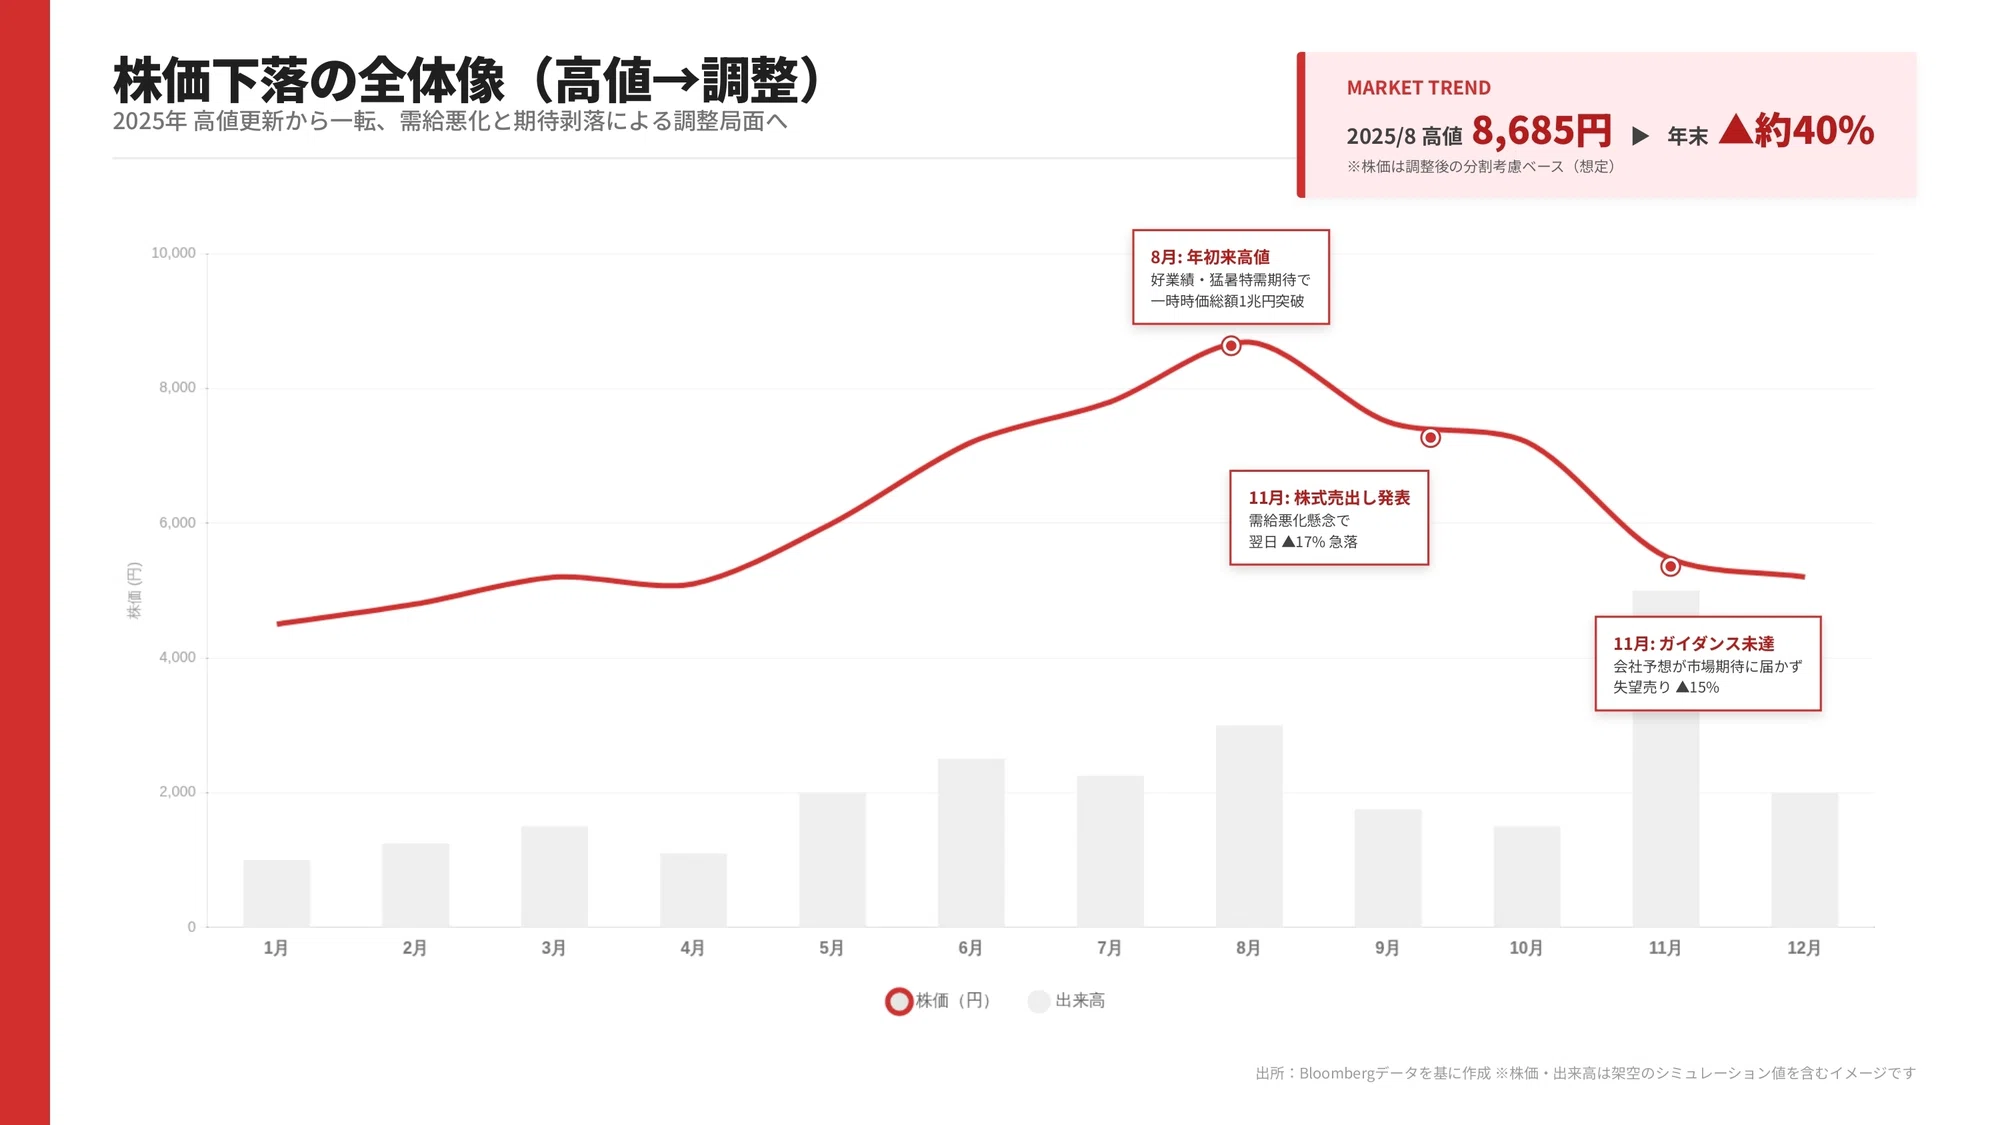
ハローキティやクロミ、シナモロールなど世界的な人気キャラクターを擁し、驚異的な業績回復と株価上昇を続けてきた株式会社サンリオ。2020年の社長交代以降、過去最高益の更新や大規模な株式分割などを背景に市場の主役に躍り出ましたが、好調の絶頂にあった局面で突如として二桁パーセントを超える急落・暴落に見舞われ、多くの個人投資家や市場関係者に衝撃を与えました。
「業績が絶好調なのになぜ株価が売られるのか」「サンリオの成長神話は終わってしまったのか」と不安を抱く投資家も少なくありません。本稿では、決算発表後の出尽くし売りや大株主による株式売出(PO)の裏側、さらには市場心理の過熱が招いた構造的な要因を徹底解明します。2026年最新の財務動向やアナリストの目標株価、今後の見通しを踏まえた冷静な買い時判断のポイントまで余すところなく掘り下げていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価暴落の主因は業績の崩壊ではなく、好決算発表に伴う「材料出尽くし感」と大株主による「大規模な株式売出(PO)」による一時的な需給悪化。
- 要点2:粗利率・営業利益率ともに高水準を誇るグローバルライセンスビジネスのビジネスモデルは極めて強固であり、ファンダメンタルズの毀損は見られない。
- 要点3:株式分割後に急増した信用買い残の整理が進み、需給調整が完了したタイミングこそが中長期視点での合理的な買い時判断の好機となる。
【真相解明】好調なサンリオ株価が突如急落した「3つの構造的要因」
サンリオ株の急落劇を読み解くうえで不可欠なのは、それが「事業の失敗」による下落なのか、それとも「資本市場特有の需給摩擦」による下落なのかを冷徹に峻別することです。証券アナリストの分析や適時開示資料を精査すると、株価急落の背景には明確な3つの引き金が存在していました。
第1の要因は、決算発表後の「好材料出尽くし売り」です。サンリオは辻朋邦社長による構造改革以降、四半期ごとに市場予想を大幅に上回る上方修正を繰り返してきました。その結果、市場関係者や個人投資家の期待値(市場コンセンサス)が過剰に跳ね上がり、「最高益の大幅更新は織り込み済み」という極めてシビアなハードルが形成されていたのです。実際の決算発表で極めて優秀な数字が開示されたにもかかわらず、上方修正幅が事前の熱狂的な期待値に届かなかった瞬間、利益確定売りに押されてアルゴリズム注文による売りが連鎖しました。
第2の要因にして最大の需給クラッシュを引き起こしたのが、政策保有株の縮減に伴う「大規模な株式売出(PO: Public Offering)」の発表です。大手金融機関などの保有株売却により、市場に一度に大量の株式が供給される懸念が浮上。売出価格の決定に向けた空売りの増加や需給の急激な弛緩が嫌気され、株価が一気に下落基調へと転じました。株式価値の希薄化を伴わない売出であっても、短期的な買い手不足が顕在化した結果です。
第3の要因は、株式分割に伴う個人投資家の急増と信用買い残の高止まりです。サンリオは投資家層の拡大と流動性向上を目的に株式分割を実施し、新NISAを契機とした個人マネーが大量に流入しました。しかし同時に信用取引での買い建てが膨らみ、株価が反落した局面で逆指値注文の巻き込みや追証回避の投げ売りが発生。これが下落速度を加速させるスパイラルを生み出しました。

業績悪化ではない?サンリオの業績推移とライセンスビジネスの驚異的利益率
株価の乱高下に動揺する市場とは対照的に、企業の実力値を示すファンダメンタルズは極めて健全な推移を保っています。かつてのサンリオは自前の物販店舗やテーマパークの固定費負担が重く、業績のボラティリティが高い体質でした。しかし現在は、キャラクターの知的財産(IP)を活用した高利益率のライセンスビジネスをグローバルに横展開する構造へと劇的な転換を遂げています。
自社で在庫を抱えず、国内外のパートナー企業にデザインや商標の使用権を許諾してロイヤリティを得るライセンスモデルは、売上高に対する粗利益率が極めて高く、営業利益率は30%台を超える高水準を安定的に叩き出しています。北米や中国をはじめとする海外市場でのキャラクター認知拡大、デジタル空間やSNSを活用したZ世代・アルファ世代のファン開拓が奏功し、本業の収益力は過去最高水準にあります。
| 項目 | サンリオの最新実績・動向 | 市場平均・同業他社基準 | 編集部の見解・評価 |
|---|---|---|---|
| 営業利益率 | 約30%〜35%水準 | 10%〜15%(エンタメ・小売) | 海外ライセンスの伸長により製造業や一般小売を圧倒する驚異の収益性。 |
| 株式需給(売出影響) | 政策保有株売出による一時的供給増 | コーポレートガバナンス改革に沿う | 短期的な需給悪化は避けられないが、中長期的には浮動株比率向上とガバナンス改善の契機。 |
| 予想PER水準 | 25倍〜30倍近辺まで調整 | グローバルIP企業平均 30〜35倍 | 過熱気味だったバリュエーションの是正が進み、割高感が大幅に解消。 |
| 株主還元(配当金・優待) | 連続増配基調+テーマパーク優待券 | 配当利回り 1.5%〜2.5%水準 | 業績連動型の増配を継続しており、優待を含めた総合利回りの下値支持力は強固。 |
財務指標を冷静に比較すれば明白な通り、株価の下落は業績の失速ではなく、急ピッチな上昇に対する「バリュエーションの修正」と「一時的な需給イベント」が重なった結果に過ぎません。
一般に知られていない盲点とネットの誤解|「オワコン化」の噂を覆す客観的事実
SNSやネット掲示板の一部では、株価の急落を捉えて「キャラクターの流行が一段落した」「ブームの終了でオワコン化した」といった短絡的な言説が散見されます。しかし、これらの噂は現場の実情と財務データを完全に見誤った誤解です。
最大の盲点は、サンリオの収益構造が「ハローキティ単体依存」から「マルチキャラクターポートフォリオ」へと完全に脱却している事実です。近年の「サンリオキャラクター大賞」で首位争いを繰り広げるシナモロールやポムポムプリン、海外で圧倒的な支持を集めるクロミ、男性層や若年層を取り込むハンギョドンやポチャッコなど、複数の看板キャラクターが自立して稼ぎ出す分散構造が完成しています。
さらに、海外売上比率の拡大も市場の認知以上に進展しています。北米でのアパレルやトイブランドとのコラボレーション、中国や東南アジアでのデジタルスタンプやポップアップストア展開など、世界各地の現地トレンドに即したマーケティングを展開。一時的なブームに左右される「一発屋」の構造ではなく、数十年をかけて世代を超えて親しまれるディズニー型のエバーグリーンIPへと昇華しているのが実情です。

【実態検証】投資家掲示板の生々しい声と市場センチメントのリアル
株式市場が荒れた局面において、個人投資家コミュニティはどのような心理状態に陥っていたのでしょうか。投資掲示板やSNS上の書き込みを定点観測すると、典型的な市場心理の変遷が浮き彫りになります。
「分割後の押し目で買ったつもりが、毎日のように下がり続けて含み損に耐えられない」「好決算で上方修正したのになぜストップ安水準まで叩き売られるのか意味が分からない」という悲鳴が相次ぎました。特に新NISAを機に初めて個別株投資へ挑戦した投資家層が、機関投資家の売り仕掛けや大株主の売出による売り圧力の大きさを予期できず、狼狽売りに追い込まれた様子が克明に見て取れます。
一方で、市場の歪みを虎視眈々と狙う経験豊富な投資家や中長期志向のホルダーからは、「売出価格近辺での下げ止まりを待って拾うのが定石」「ファンダメンタルズが壊れていない下げは絶好のバーゲンセール」といった冷静な観察も投稿されていました。群集心理が極度の悲観に傾き、投機的な買い残が強制決済された局面こそが、歴史的に見ても需給の転換点(セリングクライマックス)を形成する特徴を示しています。
【2026年最新】機関投資家のレーティング動向と今後の株価見通し
国内主要証券および外資系投資銀行のアナリストによる直近のレーティング動向を検証すると、大半の機関投資家はサンリオに対して強気(バイ/アウトパフォーム)の投資判断を継続しています。一時的な需給悪化によって目標株価を若干修正する動きはあったものの、本質的な収益力に対する評価は揺らいでいません。
今後の株価見通しを左右する重要ファクターは次の3点に集約されます。
第1に、株式売出(PO)に伴う受け皿の消化進捗です。市場に放出された株式が中長期志向のグローバル年金基金やアクティブファンドなどの安定株主にどれだけ移転したか、売出価格を底値として下値が固まるかどうかが直近の焦点となります。
第2に、デジタル・IP多角化の収益貢献度です。メタバース空間やショート動画プラットフォームとの連携、グローバルゲーム企業との大型コラボレーション、アニメーション展開など、物理的なグッズ販売にとどまらないスケーラブルなデジタルライセンスの拡大が、利益成長のドライバーとして再評価されつつあります。
第3に、株主還元方針のさらなる強化です。潤沢なキャッシュフローを背景に、増配基調の継続に加えて自己株式取得(自社株買い)の実施が期待されており、資本効率の改善が株価水準の押し上げに寄与するシナリオが有力視されています。
【プロの結論】サンリオ株の買い時判断|勝てる投資家と避けるべき人の条件
投資行動において最も避けるべきは、他人の熱狂や恐怖に引きずられる「バンドワゴン効果」の罠に陥ることです。株価急落の局面において、サンリオ株をポートフォリオに組み入れるべき投資家と、今は距離を置くべき投資家の境界線を明確に提示します。
サンリオ株への投資をおすすめできる人の条件
- 中長期(2〜3年以上)でIPビジネスの世界的成長を見守れる人:日々の値動きに一喜一憂せず、ライセンス収入の積み上がりと増配の恩恵をじっくり享受できるスタンスが適しています。
- 現物取引で下落時の買い増し余力を残せる人:信用取引のような期日やレバレッジに縛られず、需給悪化局面でナンピンや積立投資ができる資本管理能力を持つ人に最適です。
- 株主優待(テーマパーク共通優待券等)やブランド自体に愛着がある人:配当金と優待価値を合わせた総合利回りを基準に、株価の低迷期でも保有動機を維持できる投資家に向いています。
今は慎重になるべき・投資を避けるべき人の条件
- 数日から数週間のスパンで短期値幅取りを狙うデイトレーダー:売出株の消化や信用期日の到来など、テクニカルな重しが残る期間は値動きが重くなりやすく、短期資金の効率が低下するリスクがあります。
- 信用取引でレバレッジをかけて一発逆転を狙う人:機関投資家の空売りや追加のボラティリティに耐えきれず、追証によって強制退場させられる典型的なリスクパターンに陥りかねません。
- 株価の急落理由を「倒産危機」と混同し、パニックになる人:企業価値と需給イベントの違いを客観的に切り分けられない場合、最悪の底値で狼狽売りをして損失を確定させてしまう傾向があります。
買い時の具体的なテクニカル判断としては、出来高を伴った陰線の出現後に日足の25日移動平均線や75日移動平均線を下値支持線として明確に反発を確認できるタイミング、あるいは信用買い残の減少が確認された局面が、最も安全マージンの高いエントリーポイントとなります。
【サンリオ 株価 暴落 なぜ】に関するよくある質問(FAQ)
Q1:好決算を発表したにもかかわらずサンリオ株が急落したのはなぜですか?
A1:事前の市場期待(コンセンサス)が過熱しすぎていたため、発表された好業績が「材料出尽くし」と受け止められたことが一因です。さらに、政策保有株の縮減に伴う大規模な株式売出(PO)が重なり、市場で株式の供給過剰(需給悪化)が強く警戒されたことが急落の決定打となりました。業績自体の崩壊ではありません。
Q2:株式分割や株式売出(PO)は今後の株価にどのような影響を与えますか?
A2:株式売出は短期的には供給増による株価の押し下げ要因となりますが、中長期的には浮動株比率が高まり、海外機関投資家の買い入れ基準を満たすなどの好影響もあります。また、株式分割によって投資単元が下がったため、新NISAなどを活用する個人投資家の裾野拡大と長期保有層の形成が進むプラス面を持っています。
Q3:2026年現在の株価水準から見て、サンリオ株は今買い時と言えますか?
A3:一時的な需給ショックによるバリュエーションの調整を経て、予想PERは過去の過熱水準から適正・割安レンジへと収れんしてきています。高利益率を誇るライセンスビジネスの成長が継続しているため、需給の重しが抜けた局面を狙い、中長期の目線で分割買いを行うには極めて合理的なタイミングと判断できます。
まとめ:一時的な需給調整の本質を見極め、中長期の成長シナリオに目を向けよ
相場の世界には「株価は需給で決まり、長期的には業績に収斂する」という鉄則があります。サンリオの株価急落劇は、急激な期待先行相場の反動と大株主の保有株放出という、典型的な資本市場の需給イベントによって引き起こされたものでした。
本業であるIPライセンスビジネスの収益性は依然として業界屈指であり、グローバル市場におけるブランド価値の向上とマルチキャラクター展開の強みは全く色あせていません。目先の荒波や扇情的なネットの噂に惑わされることなく、企業の本質的な価値と冷静に向き合うことが、賢明な投資判断を下すための唯一の羅針盤となります。 (出典: サンリオ 株価 暴落 なぜ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
