個人事業主の貸借対照表は必要?65万控除の要件と合わない原因を解剖
確定申告の時期が近づくたび、多くのフリーランスや自営業者を悩ませる最大の関門が「貸借対照表(B/S)」の作成です。「損益計算書(P/L)だけで済ませたい」「法人でもない個人事業主が、なぜ年末時点の財政状態まで細かく申告しなければならないのか」という困惑の声は、確定申告シーズンを迎えるたびに現場のあちこちから聞こえてきます。
しかし、所得税を大幅に圧縮し、手取りを最大化するための切り札である「青色申告特別控除65万円」を獲得するには、貸借対照表の提出が欠かせない絶対条件となっています。国税庁が示す要件や実務の現場を検証すると、クラウド会計ソフトの自動同期が普及した現在でも、「事業主貸・事業主借」の処理ミスや、左右の合計額が一致しないトラブルで立ち往生するケースが多発しています。本稿では、制度の本質的な仕組みから左右が合わない根本原因の解消法、2026年時点の最新e-Tax実務まで、専門的な見地から余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告特別控除65万円を満額適用するには、「複式簿記による記帳」「貸借対照表の添付」「e-Taxによる電子申告」が必須条件となる。
- 要点2:貸借対照表の左右が合わない最大の要因は「期首残高の誤り」と「事業主勘定の混同」であり、原因を特定すれば短時間で修正が可能。
- 要点3:白色申告では貸借対照表の作成義務はないが、年間利益が一定以上ある事業主にとっては青色申告への移行による節税メリットが圧倒的に大きい。
個人事業主の貸借対照表は本当に必要?青色申告で最大65万円控除を受ける決定的な理由
そもそも個人事業主にとって、貸借対照表の作成は法的な義務なのでしょうか。その答えは、自身が選択している確定申告の区分によって明確に分かれます。
事業所得や不動産所得がある場合、確定申告には「白色申告」と「青色申告」の2種類が存在します。ここで多くの初心者が疑問に抱く白色申告で貸借対照表は必要かという論点について結論を述べると、白色申告においては提出義務が一切ありません。白色申告で作成するのは1年間の売上と経費をまとめた「収支内訳書」のみであり、資産や負債の残高を管理する貸借対照表を添える必要はないのです。
それにもかかわらず、なぜ多くの事業者が手間をかけて貸借対照表を作成するのかといえば、その動機は青色申告特別控除65万円の要件を満たすことに集約されます。国税庁の定めに従い、正規の簿記の原則(複式簿記)に基づいて記帳を行い、損益計算書と併せて貸借対照表を確定申告書に添付したうえで期限内にe-Tax申告を行うことで、最大65万円の所得控除が認められます。
もし貸借対照表を添付せず、簡易簿記による損益計算書のみを提出した場合、青色申告であっても特別控除額は10万円へと大幅に減額されてしまいます。課税所得が400万円の事業者であれば、控除額が55万円減少することによって、所得税と住民税、さらには国民健康保険料の合算負担が年間で約15万〜20万円も跳ね上がる計算になります。つまり、貸借対照表を作成する行為は、単なる事務手続きではなく、年間十数万円単位の純利益を手元に残すための極めて合理的な投資行動と言えます。
| 申告区分 | 特別控除額 | 記帳方式と貸借対照表の要否 | 編集部の見解・実務的評価 |
|---|---|---|---|
| 青色申告(最高峰) | 65万円 | 複式簿記 / 貸借対照表必須 / e-Tax提出 | クラウド会計導入済みの全個人事業主が目指すべき標準形。節税効果が突出して高い。 |
| 青色申告(書面等) | 55万円 | 複式簿記 / 貸借対照表必須 / 書面提出 | e-Taxを使わないだけで控除が10万円目減りするため、実務上あえて選択する理由は薄い。 |
| 青色申告(簡易) | 10万円 | 単式(簡易)簿記 / 貸借対照表は不要 | 複式簿記の記帳がどうしても困難な場合の暫定処置。税制メリットはかなり限定的。 |
| 白色申告 | 0円 | 簡易な単式簿記 / 貸借対照表は不要 | 現在では白色でも帳簿保存が義務化されており、手間に対して得られる金銭的便益が極めて少ない。 |
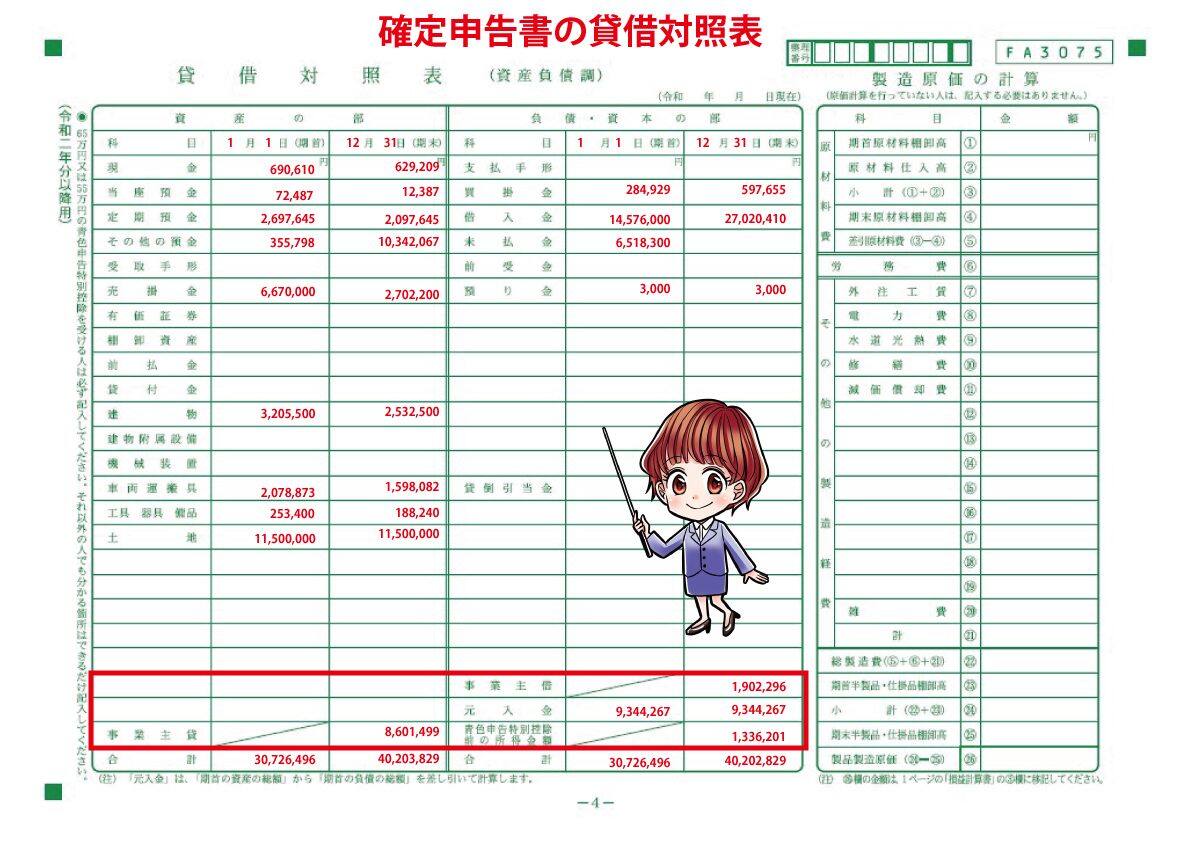
個人事業主貸借対照表の書き方と基本構造|資産・負債・元入金のメカニズム
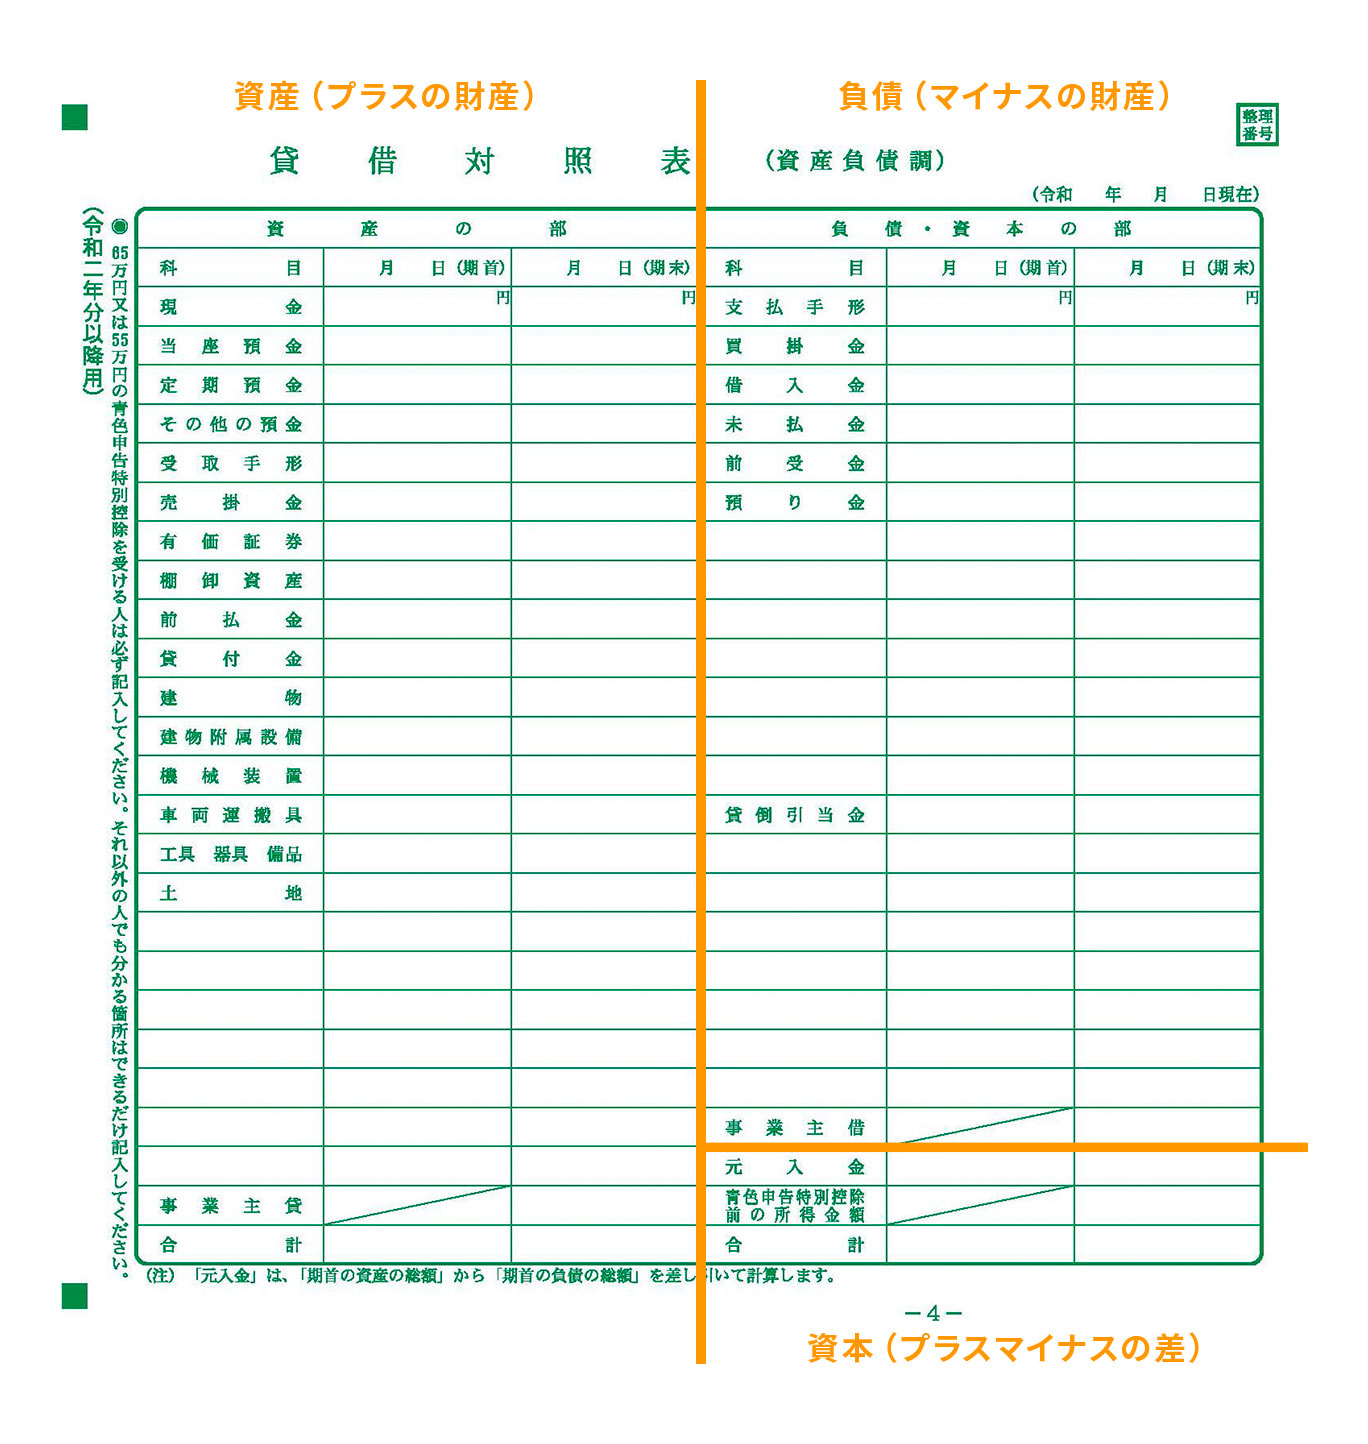
貸借対照表を作成する第一歩は、その構造を直感的に把握することです。損益計算書が「1月1日から12月31日までの1年間でいくら稼ぎ、いくら使ったか」という動態を示すのに対し、貸借対照表は「12月31日時点で、手元にいくらの資産があり、どれだけの債務を抱えているか」という静態を写し取るスナップショットです。
複式簿記と貸借対照表の仕組みの基本は、左右の合計金額が完全に一致する「貸借平均の原理」に基づいています。具体的な個人事業主貸借対照表の書き方において配置される3大要素は以下の通りです。
- 左側(借方):資産の部
現金、普通預金、売掛金、棚卸資産(在庫)、事業用車両、工具器具備品など「事業のために保有している財産」。 - 右側上段(貸方):負債の部
買掛金、未払金、預り金、日本政策金融公庫や銀行からの事業用借入金など「将来返済・支払う義務がある負債」。 - 右側下段(貸方):純資産の部(元入金)
事業の元手となる資金。「資産総額 − 負債総額」の差額がここに該当します。
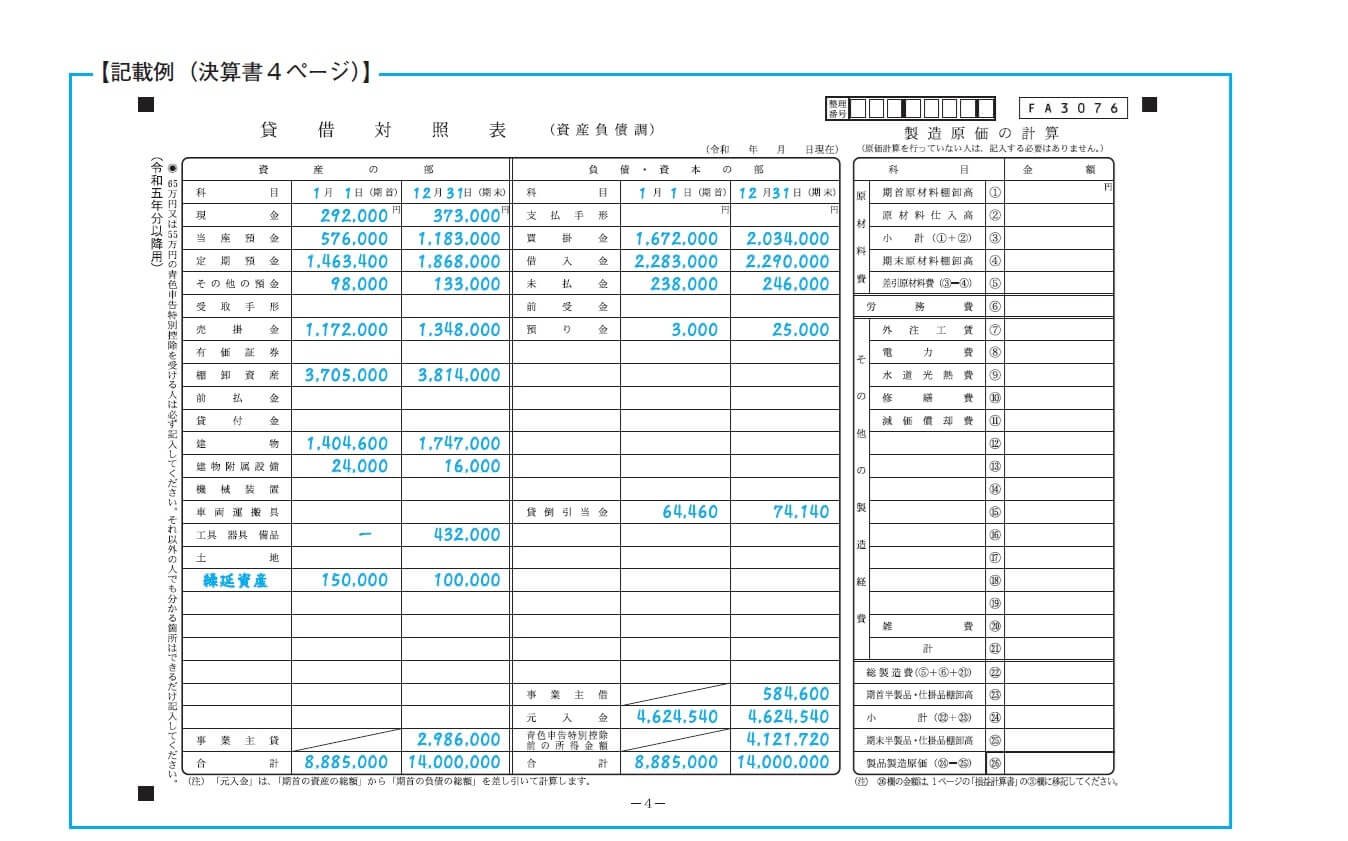
法人会計と決定的に異なるのが、個人事業主特有の「元入金(もといれきん)」の存在です。株式会社であれば資本金は原則として固定されますが、個人事業主の元入金は毎年更新されます。その更新式は以下の通りです。
翌期首の元入金 = 前期末の元入金 + 前期末の青色申告特別控除前所得金額 + 前期末の事業主借 − 前期末の事業主貸
この元入金の計算方法とマイナスの原因を巡ってパニックに陥る事業者は少なくありません。開業当初に赤字が続いた場合や、事業用口座からプライベート資金を多額に生活費として引き出した(事業主貸が膨らんだ)場合、翌期首の元入金がマイナス値として計上される現象が起きます。しかし、これは過去の赤字や家計への資金移動を数式通り反映した結果であり、計算ロジック自体が合っていれば税務上の不正やミスではありません。
また、個人事業主の経理を複雑化させる二大勘定科目が、個人事業主の事業主貸と事業主借です。プライベートと事業の境界線が曖昧になりがちな個人事業主のために設けられた調整項目であり、実務上は次のように使い分けます。
- 事業主貸(じぎょうぬしかし):事業用資金をプライベートへ移動させた場合(例:事業用口座から個人の生活費20万円を引き出した、事業用口座から自宅の所得税や国民年金を支払った)。
- 事業主借(じぎょうぬしかり):個人のプライベート資金を事業へ投入した場合(例:私用のクレジットカードで事業用の消耗品を購入した、事業用口座の残高が減ったため個人の貯金から資金を補填した)。
【実態検証】「貸借対照表が合わない」現場の悲鳴と現金残高マイナスの真実
確定申告直前の2月下旬、SNSのタイムライン上には「貸借対照表の左と右の数字が1円合わない」「現金がマイナス200万円になっていて絶望した」といった個人事業主の悲痛な叫びが溢れかえります。なぜこれほど多くの人が同じ壁に突き当たるのでしょうか。
貸借対照表が合わない理由と対処法を検証すると、不一致や異常値を生み出す原因の9割は極めて限られたパターンに集約されます。
最も典型的な異常値が、個人事業主の貸借対照表現金残高がマイナスになってしまう事例です。現実世界において、手元の財布の中に入っている現金がマイナスになることは物理的にあり得ません。税務署の調査官が申告書を一目見た際、貸借対照表の現金残高がマイナスになっていると「帳簿の正確性に根本的な疑義がある」と判断され、実地調査のトリガーになりやすい要注意ポイントです。
現場取材で見えてきた「現金マイナス」の発生原因は、事業主が私費で支払った事業経費を「現金払い」として仕訳入力していることにあります。例えば、事業用の財布を用意せず、私用の財布からカフェ代や文具代を出費した際、記帳時に「消耗品費 / 現金」と処理してしまうと、事業用の現金残高が架空のまま減算され続け、最終的に巨額のマイナス残高が生じます。この場合の正しい記帳は「消耗品費 / 事業主借」です。
さらに、左右の合計額がどうしても合わない場合、以下の4ステップで検証を進めると解決への道が開けます。
- 期首残高(1月1日時点)の再確認:前年の12月31日時点の貸借対照表の資産・負債残高が、今年の期首データと完全に一致しているかを点検する。前年の修正申告などで前年末残高がずれているケースが目立ちます。
- 銀行残高と通帳末尾の一致:12月31日時点の預金通帳の最終行残高と、会計帳簿上の「普通預金」残高が1円単位で一致しているか突き合わせる。
- 期末の「売掛金・買掛金」の計上漏れ:12月中に納品・請求済みで入金が翌年1月以降になる売上を「売掛金」として計上しているか。現行の税法では発生主義が原則であるため、未入金分の見落としは貸借対照表の狂いに直結します。
- 事業用クレカの未払金処理:12月にカード決済した経費が「未払金」として年末時点で正確に残高計上されているか確認する。
心理的バウンダリーの崩壊|なぜ個人事業主の経理は公私混同に陥るのか
貸借対照表の作成で多くの事業者がつまずく背景には、単なる簿記の計算技術だけでなく、個人事業主特有の「心理的構造」が深く関わっています。
会社組織であれば、法人の財産と個人の財産は法律上も物理的にも厳格に分離されています。しかし個人事業主の場合、「事業体」と「個人の生活」の間に明確な心理的バウンダリー(境界線)を引きにくく、結果として公私混同の泥沼に陥りやすいのです。日々のスーパーでの買い物と事業の備品購入を同一のクレジットカードで決済したり、事業用の売上入金口座から気まぐれに生活費を引き出したりする行為は、精神的境界の未分化が引き起こす典型例と言えます。
この境界線が曖昧なまま1年間を過ごすと、年末に貸借対照表を作成する段階で、数百件に及ぶ「事業主貸」「事業主借」の仕訳が必要になり、脳の認知的負荷が限界に達します。「どの支払いがプライベートで、どの支払いが事業だったのか」を1年前まで遡って思い出す作業は、多大な心理的ストレスを生み出し、結果として「合わない数字を適当に丸めて帳尻を合わせる」という危険な誘惑へと事業者を追い込むのです。
健全な財務管理を維持するためには、「事業専用の銀行口座とクレジットカードを完全に独立させ、生活費は毎月定額を『給与』のように生活用口座へ一括移動させる」という、物理的かつ心理的な境界線の構築が不可欠です。この仕組みを整えるだけで、年末の貸借対照表作成に伴う苦痛の8割は未然に防ぐことができます。
クラウド会計ソフトで劇的に変わる作業効率|freeeとマネーフォワードの徹底比較
かつては専門的な簿記知識がなければ不可能だった貸借対照表の作成ですが、クラウド会計ソフトの台頭により、個人の事務負担は劇的に軽減されました。特にシェアを二分する「freee会計」と「マネーフォワード クラウド確定申告」は、それぞれ異なる思想に基づいて設計されています。
会計ソフトfreeeでの貸借対照表作成は、簿記の知識が乏しい初心者に最も配慮されたUI(ユーザーインターフェース)を誇ります。銀行口座やクレジットカードを連携させれば、「同期された明細を事業用かプライベート用か選ぶ」だけで、裏側で自動的に複式簿記の仕訳が生成されます。freeeでは、元入金の再計算や事業主勘定の相殺処理も年度更新ボタンを押すだけでシステム側が自動処理するため、帳簿の整合性を保ちやすい点が強みです。
一方、マネーフォワード確定申告の貸借対照表作成は、従来の複式簿記の記帳フローに忠実な構造を採用しています。借方・貸方の仕訳帳が直感的に確認でき、税理士とのデータ共有や過去の帳簿照合が極めてスムーズに行えます。日頃から勘定科目を意識して正確な帳簿付けを行いたい事業者や、将来的な法人化を見据えている事業者にとっては、マネーフォワードの堅実な設計が強い支持を集めています。
どちらのツールを採用する場合でも、銀行明細やカード明細の自動取得機能をフル活用することが、貸借対照表のミスをゼロに近づける最大の鍵となります。
一般に知られていない盲点とネットの誤解|元入金マイナスは即税務調査なのか?
インターネット上の掲示板やSNSでは、確定申告の貸借対照表にまつわる様々な噂や誤解が飛び交っています。それらの真偽を検証し、実務的な実態を浮き彫りにしていきましょう。
代表的な誤解が「元入金がマイナスになったら即座に税務調査の対象になる」という言説です。結論から言えば、これは完全な誤りです。事業立ち上げ初期の設備投資がかさんだり、利益以上の生活費を引き出したりした場合、計算の仕組み上、元入金がマイナスになること自体は制度的にも想定されています。税務署が問題視するのは「マイナスであること」そのものではなく、「売上除外(売上隠し)によって見かけ上の元入金がマイナスになっていないか」という点です。正規の売上を漏れなく計上した結果としてのマイナスであれば、過度に恐れる必要はありません。
もう一つの危険な誤解が、「左右の金額が合わないから、とりあえず事業主借の科目に放り込んで金額を一致させればバレない」という安易な帳尻合わせです。確かに貸借対照表上、事業主勘定を調整すれば機械的に左右の合計額を一致させることは可能です。しかし、これは単なる数字の隠蔽に過ぎません。
この手法を安易に使うと、翌年の期首残高に歪みが繰り越され、年を追うごとに帳簿の崩壊が進みます。さらに致命的なのが、日本政策金融公庫や民間金融機関へ融資を申し込む際のリスクです。融資審査の担当者は、損益計算書の売上だけでなく、貸借対照表の「現預金残高の実態」や「事業主勘定の異常な膨らみ」を冷徹に精査します。実態と乖離した貸借対照表を提出した事業者は、粉飾または管理能力欠如とみなされ、融資を断られる決定打になりかねません。
【プロの結論】青色申告で資産管理すべき人・白色申告で十分な人の判断基準
実務上の判断基準として、全事業者が無理をしてまで65万円控除の貸借対照表を目指すべきなのでしょうか。自身の事業ステージに応じた明確な選別基準を提示します。
【青色申告(65万円控除・貸借対照表必須)を選択すべき人】
- 年間の事業利益(売上から経費を引いた額)が200万円以上安定して出ている。
- 事業用の銀行口座や専用クレジットカードをすでに分けており、クラウド会計ソフトの利用に抵抗がない。
- 今後、事業資金の融資を受けたり、将来的に法人成り(会社設立)を視野に入れている。
【白色申告や10万円控除に留めておくべき人】
- 副業ベースで年間の事業利益が数十万円程度にとどまる。
- 仕訳件数が極めて少なく、クラウド会計ソフトの月額利用料(年間1〜2万円程度)を支払うと節税メリットが相殺されてしまう。
- 経理業務に割く時間が全く取れず、精神的な負担を最優先で減らしたい。
2026年最新e-Tax貸借対照表提出手順と個人事業主貸借対照表作成の詳細まとめ
デジタル庁および国税庁のDX推進により、2026年最新e-Tax貸借対照表提出手順は一層のシームレス化を遂げています。青色申告特別控除65万円を満額勝ち取るためには、期日である3月15日(土日の場合は翌月曜日)までにe-Taxを通じて電子申告データを送信完了しなければなりません。
マイナンバーカードとスマートフォンを用いた認証方式が定着した現在、提出作業は以下の4ステップで完結します。
- クラウド会計ソフト上での決算確定:日々の仕訳入力を締め切り、会計ソフトの「決算・申告」機能から損益計算書および貸借対照表を出力・確定させます。左右の資産合計と負債・元入金合計が一致していることをプレビュー画面で最終目視します。
- e-Taxデータ(.xtxファイル等)の出力またはAPI直接連携:ソフト内部から直接国税庁のe-TaxサーバーへAPI連携送信するか、申告データファイルをダウンロードします。
- マイナポータルアプリによる本人認証:スマートフォンのマイナポータルアプリでQRコードを読み取り、マイナンバーカードの署名用電子証明書(英数字6〜16桁)を用いて電子署名を付与します。
- 送信完了通知(受信通知)の保存:送信完了後にe-Taxメッセージボックスに届く「受信通知(受付結果)」を確認し、PDF等で厳重に保存します。この受信通知こそが、65万円控除を適法に受領した動かぬ公的証明書となります。
これらの一連の流れを押さえておくことが、個人事業主貸借対照表作成の詳細まとめとして最も確実で安全な確定申告への道筋となります。
【個人事業主の貸借対照表】に関するよくある質問(FAQ)
Q1:貸借対照表の左右の合計(資産の合計と、負債・元入金の合計)が1円でもズレていたらe-Taxでエラーになりますか?
A1:クラウド会計ソフトからe-Tax用データを出力する段階、あるいは国税庁の確定申告書作成コーナーで入力する段階で、左右の合計額が一致していないとエラーメッセージが表示され、申告データを送信することができません。複式簿記の原則上、左右の合計額は必ず「完全一致」している必要があります。
Q2:プライベート用の私物(個人のスマートフォンや私用の車)を事業でも使っている場合、貸借対照表にはどう記載すればよいですか?
A2:開業時やすでに保有している資産を事業用に供する場合は、事業で利用する割合(家事按分比率)に応じた価額を資産として計上し、相手科目を「事業主借」として処理します。全額を事業用資産に載せるのではなく、業務使用割合に応じた減価償却資産として管理するのが税務上の正規の手順です。
Q3:初年度の確定申告で貸借対照表を作らずに白色申告してしまいましたが、2年目から青色申告65万円控除に切り替えることはできますか?
A3:十分に可能です。適用を受けたい年の3月15日までに税務署へ「所得税の青色申告承認申請書」を提出していれば、その年の申告から青色申告へ移行できます。その際、初年度末の残高を引き継ぐ「開始残高」を1月1日時点で設定し、複式簿記による記帳を開始することで、問題なく65万円控除の貸借対照表を作成できます。
まとめ:今後の動向と失敗しないための判断基準
個人事業主にとっての貸借対照表は、単に「税金を安くするための義務的な書類」という枠組みにとどまりません。1年間の活動を通じて自分の手元に何が残り、どのような負債を抱えているのかを客観的に可視化する、極めて有用な経営羅針盤でもあります。
帳簿付けを後回しにして確定申告直前に徹夜で数字を合わせようとすると、事業主貸・事業主借の混同や現金残高のマイナスといった深刻なエラーに直面します。日頃から事業専用の口座とカードを生活資金から完全に切り離し、クラウド会計ソフトと連携させて月1回の仕訳確認をルーティン化すること。これこそが、65万円の特別控除をストレスなく満額確保し、盤石な事業基盤を築くための最も確実な近道です。 (出典: 貸借 対照 表 個人 事業 主(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
