自己破産するとどうなる?家や仕事への影響と2026年最新の真実
多額の借金に追い詰められたとき、頭をよぎるのが「自己破産」という選択肢です。しかし、インターネット上には「全財産を差し押さえられて路頭に迷う」「戸籍に破産者と刻まれる」「会社をクビになり人生が終わる」といった根拠のない怪情報が飛び交い、恐怖から相談を先延ばしにしてしまう人が後を絶ちません。
自己破産は、多重債務者を社会的に抹殺する刑罰ではなく、国が法律(破産法第1条)で定めた「経済的再生のための正当なセーフティネット」です。2026年現在の司法実務において、手続きを申し立てた人の約9割以上が免責(借金の支払い義務の免除)を勝ち取り、新たな生活をリスタートさせています。手続きによって失うものと手元に残せるものの境界線を、現場取材の知見をもとに明らかにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:戸籍や住民票に破産が記載される事実は一切なく、99万円以下の現金や生活必需品は手元に残せる
- 要点2:家族が保証人になっていない限り請求や財産処分は及ばず、職場への通知義務もないため自ら話さない限りバレる可能性は極めて低い
- 要点3:信用情報機関(CIC・JICC)の記録による約5〜7年の借入制限や一時的な資格制限はあるが、早期相談が生活再建の最短ルートとなる
【ネットの噂を解剖】家や車・戸籍・家族バレの真相とは
「自己破産をすると、すべての持ち物を奪われ、家族ともども世間に顔向けできなくなる」というイメージは完全な虚構です。裁判所の運用実務と破産法の規定に照らし合わせると、ネット上で囁かれる悲惨な都市伝説の大半は事実無根であることが分かります。
まず最も多い「戸籍や住民票に破産者と記載される」という噂ですが、公的な身分証明書に破産履歴が載る制度は日本に存在しません。本籍地の市区町村役場が管理する「破産者名簿」という行政機関内部の台帳は存在しますが、これは破産手続き中に免責を得られなかった極めて例外的なケースのみに記録されるものであり、一般人が閲覧することは不可能です。通常の免責決定が下りれば名簿に記載すらされません。
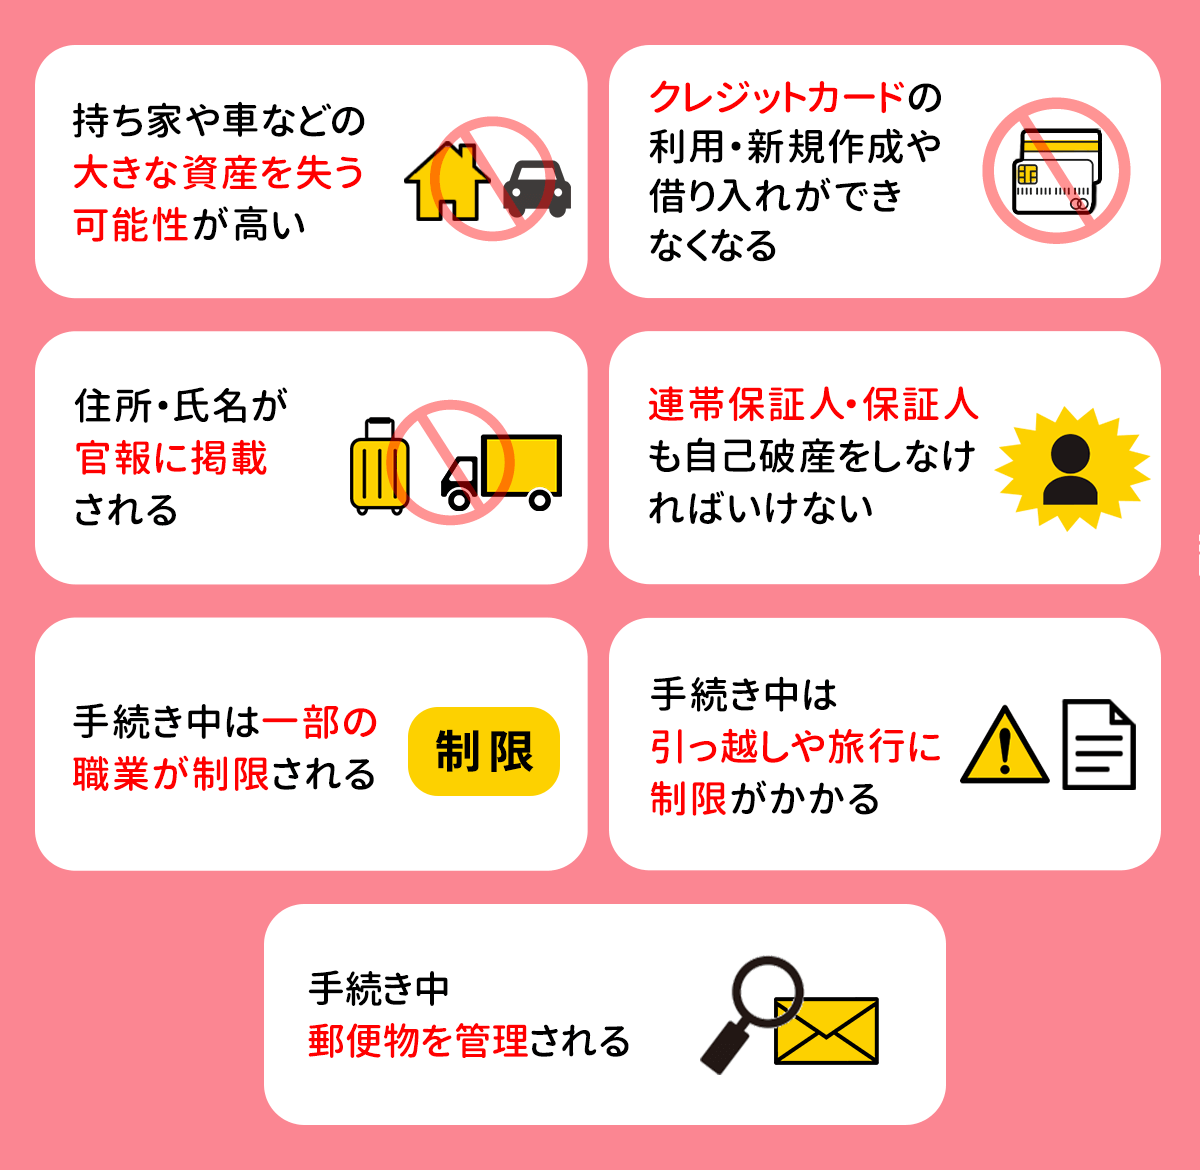
次に、最も切実な家族への影響についてです。法律上、借金の返済義務はあくまで債務者本人に一身専属するものであり、配偶者や子どもに支払い義務が転嫁されることはありません。影響が出る唯一の例外は、家族が借金の「連帯保証人・保証人」になっている場合です。主債務者が自己破産を申し立てると、債権者は保証人に対して残額の一括請求を行うため、保証人である家族も同時に債務整理を検討せざるを得なくなります。裏を返せば、単なる同居親族であれば、家族の預貯金口座やマイカー、名義財産が差し押さえられる法的根拠はどこにもありません。
また、「自宅に赤紙が貼られて家具を全て没収される」という昭和のドラマのような光景も現代ではあり得ません。持ち家については住宅ローン担保(抵当権)の行使や破産管財人による売却によって手放すことになりますが、賃貸住宅に住んでいる場合は、家賃の滞納がない限り破産を理由に退去を迫られることは借地借家法上認められていません。
国が発行する唯一の公式日刊紙である官報への掲載は法律上の義務ですが、官報を日常的に購読・確認しているのは金融機関の審査部門や市区町村の税務担当課、特殊な不動産業者などに限られます。近隣住民や友人が官報から自己破産の事実を知る確率は、天文学的に低いのが現実です。

【生活への影響と実態】没収の基準と手元に残せる「自由財産」
自己破産を申し立てた場合、所有しているすべての財産が没収されるわけではありません。法律は破産者の最低限の生活保障と経済的立ち直りを期して、処分しなくてもよい財産を厳密に定めています。これが残せる財産と自由財産の法理です。
手元に残せる財産は、法律上「本来的自由財産」「差押禁止財産」「自由財産の拡張が認められた財産」の3階層で構成されています。具体的には、以下の枠組みに収まる資産はそのまま所持し続けることが可能です。
- 99万円以下の現金:タンス預金や手元資金を含む現金は、破産法第34条第3項により無条件で手元に残せます。
- 生活に欠かせない動産(差押禁止動産):冷蔵庫、洗濯機、テレビ、寝具、調理器具、衣服など、日常生活を営むために標準的に必要な家財道具は没収の対象外です。
- 評価額20万円以下の資産:預貯金残高、生命保険の解約返戻金、時価査定額が20万円以下の自家用車などは、裁判所の裁量による「自由財産の拡張」によって手元に残せるケースが実務上定着しています。
ここで焦点となるのが自家用車です。初度登録から年数が経過し、中古車市場での買取査定額が20万円を下回る車両であれば、管財人による売却処分を免れ、そのまま乗り続けられる実務運用が一般的です。ただし、新車同然の価値がある車や、マイカーローン返済中の車両(所有権留保が付いているケース)は信販会社によって引き揚げられるため注意が必要です。
【データで徹底比較】自己破産の費用相場と手続き別の決定的な違い
自己破産を弁護士などの専門家に依頼する場合、本人の財産状況や借金の経緯によって「同時廃止」「管財事件(または少額管財)」のいずれかの手続きに振り分けられます。これによって必要となる自己破産の費用相場や期間は大きく変動します。
手続きごとの詳細と費用の目安について、客観的な比較データを以下の表にまとめました。
| 手続き区分 | 適用条件・対象者 | 総費用の目安(相場) | 免責までの標準期間 |
|---|---|---|---|
| 同時廃止事件 | 目立った財産がなく、免責不許可事由(ギャンブルや浪費等)の疑いがない場合 | 約30万〜45万円(弁護士報酬+裁判所実費約1.5万〜3万円) | 約3〜6ヶ月(最も迅速に終結) |
| 少額管財事件 (主に弁護士代理人) | 20万円超の財産がある、個人事業主、免責不許可事由の調査が必要な場合 | 約50万〜80万円(弁護士報酬+引継予納金20万円〜) | 約6〜10ヶ月(管財人面談・調査を挟む) |
| 通常管財事件 | 法人代表者、負債総額や債権者数が極めて多い複雑な事件 | 約80万〜150万円以上(裁判所引継予納金50万円〜) | 約1年〜(資産換価の進捗による) |
専門家選びにおける弁護士と司法書士の違いも、費用と手続きの負担を左右する決定的な要素です。認定司法書士は簡易裁判所における1社あたり140万円以下の過払金請求や任意整理を取り扱えますが、地方裁判所が管轄する自己破産手続きにおいては「書類作成代理人」にとどまります。
弁護士であれば裁判所手続きの「訴訟代理人」になれるため、裁判官との審問に同席できるだけでなく、管財事件になった際に予納金を抑えられる「少額管財」の手続きを選択できます。司法書士に依頼して管財事件へ移行した場合、高額な通常管財(予納金50万円〜)として扱われる裁判所地域もあるため、依頼前の綿密な確認が欠かせません。
【実態検証】利用者の生の声と現場目線で見えたリアル
法廷の傍聴取材や債務整理の相談現場において、実際に手続きを終えた人々が口を揃えるのは「もっと早く相談すべきだった」という深い安堵の声です。借金地獄に陥っている最中は、毎月の返済日や電話の着信音に怯え、認知機能が極限まで低下しています。しかし、弁護士へ依頼して「受任通知」が各債権者に発送された瞬間から、貸金業法第21条に基づき、本人に対する直接の取り立てや督促連絡は法的に完全停止します。精神的な平穏を取り戻せる効果は計り知れません。
一方で、手記や当事者コミュニティの告白から浮かび上がる「生活上のリアルな不便」も隠さず記さねばなりません。免責決定が下りた後、最も日常的に直面する壁が賃貸契約やスマホ端末の分割審査です。
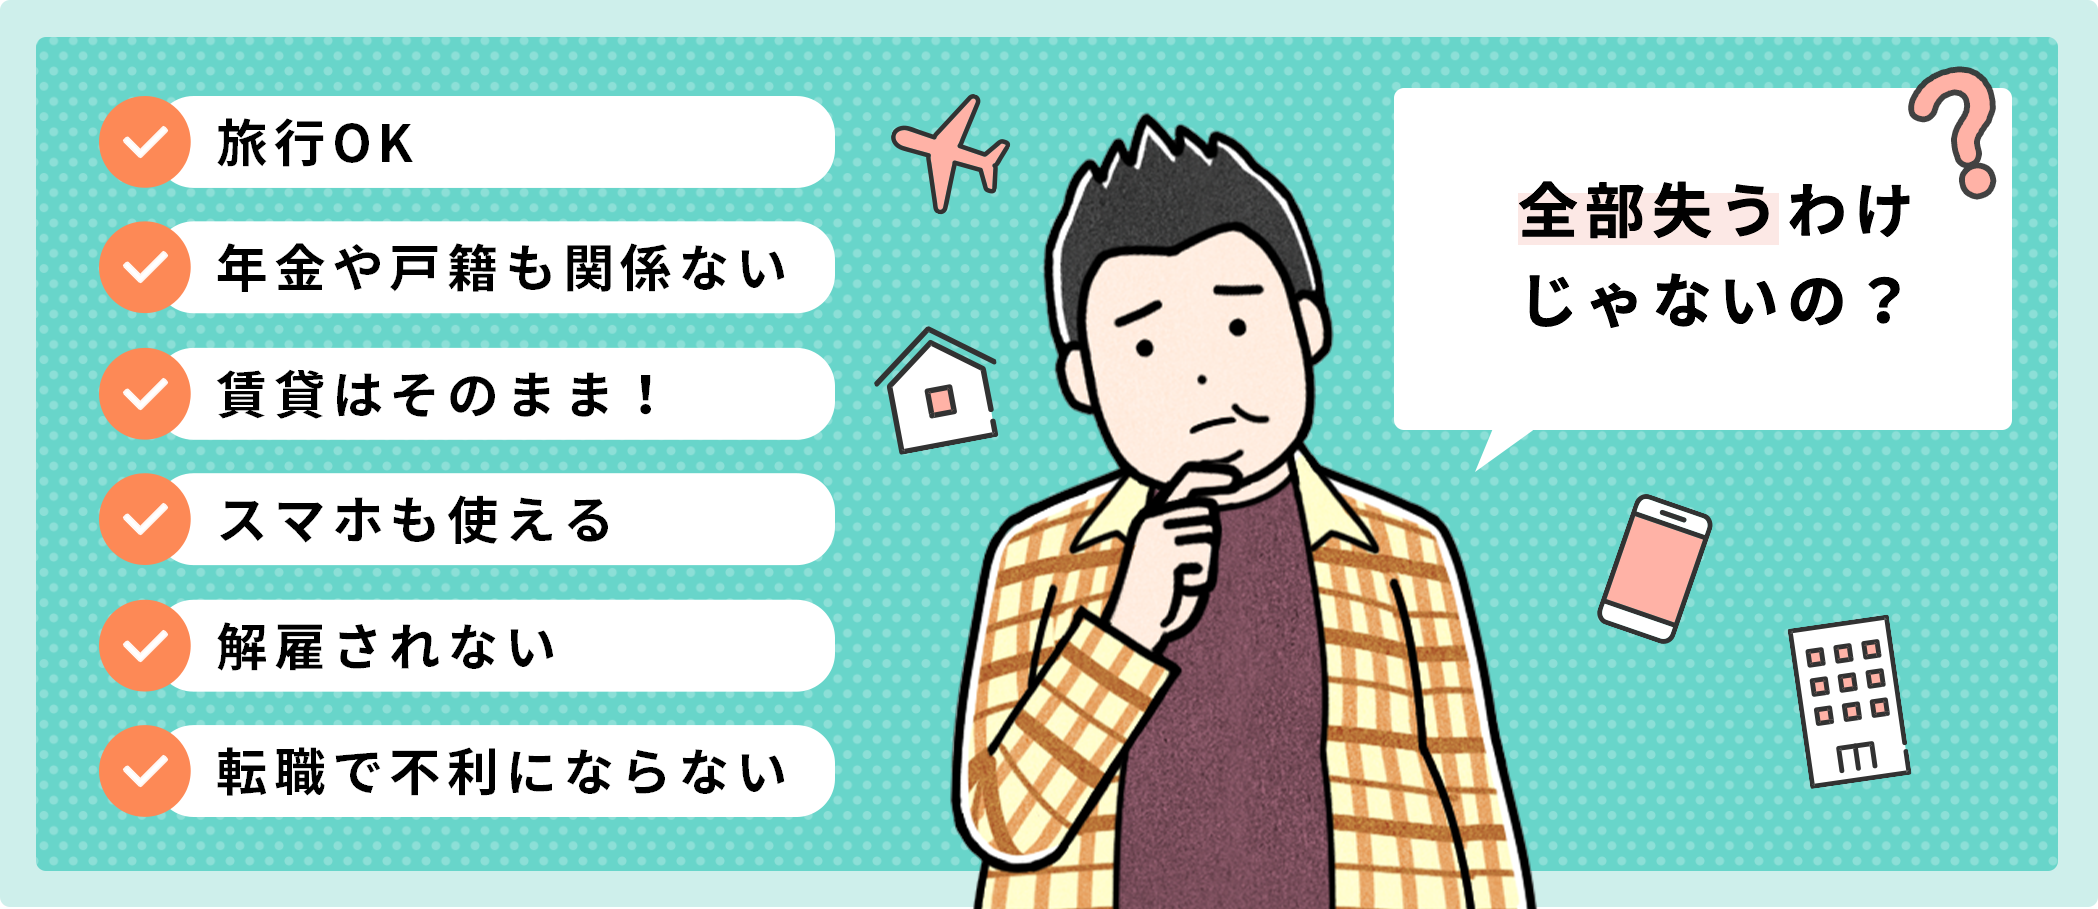
スマートフォンの通信契約(SIM単体の契約)自体は破産後も問題なく可能です。しかし、10万円を超えるような最新端末を「24回・48回払い」などの割賦(分割)で購入しようとすると、割賦販売法に基づく信用照会が行われ、審査で確実に弾かれます。そのため、数年間は型落ちモデルを中古で一括購入するか、手頃な端末を一括払いで調達する工夫を強いられます。
住まいの確保に関しても注意点が存在します。賃貸物件を借りる際、審査を行う「家賃保証会社」が信販系(クレジットカード会社系列)である場合、信用情報の事故歴を参照されて審査落ちするリスクが高まります。一方で、信用情報機関を参照しない独立系の保証会社を利用する物件や、UR都市機構などの公的賃貸住宅であれば、自己破産後であっても支障なく入居契約を結ぶことが可能です。現場のリアルを知る専門家は、こうした生活上の迂回路をあらかじめ提示してくれます。
一般に知られていない盲点とネットの誤解|資格制限と免責不許可事由
自己破産には一定の法的なペナルティが存在しますが、その適用範囲については誤解が蔓延しています。代表的なものが仕事や職業の資格制限と会社や職場にバレる可能性です。
破産手続きの開始決定から免責決定が確定するまでの数ヶ月間、法律によって一定の職業に就くことが制限されます。制限対象となる主な職種は以下の通りです。
- 士業:弁護士、公認会計士、税理士、司法書士、行政書士、宅地建物取引士など
- 金融・管理系:生命保険募集人、損害保険代理店、貸金業者など
- 公の信用を要する業務:警備員、風俗営業の管理者、後見人など
これらの職種に従事している人は一時的に業務から外れる必要がありますが、免責許可が確定すれば自動的に「復権」し、再び資格を使って従事できます。また、公務員や一般企業の会社員、医療・福祉関係者、ITエンジニアなどは資格制限の対象外です。
さらに、職場に破産手続きの事実が通知される法的仕組みはありません。会社から直接借金(社内融資)をしている場合や、退職金見込額証明書の発行を依頼する過程で勘繰られる場合を除き、会社にバレる可能性は実質的にゼロに近いといえます。万が一会社に知られたとしても、労働契約法上、自己破産を理由とした解雇は「客観的に合理的な理由を欠き、社会通念上相当であるとは認められない」ため、解雇権の濫用として法的に無効と判断されます。
もう一つの大きな誤解が免責不許可事由をめぐる運用です。破産法第252条第1項には、競馬・パチンコなどのギャンブル、FXや暗号資産投資、過度な浪費、財産隠しなどがある場合、借金の免除を認めない旨が規定されています。これを見て「ギャンブルで作った借金だから自分は破産できない」と絶望する人が少なくありません。
しかし、裁判所には「裁量免責(破産法第252条第2項)」という極めて強力な救済権限が与えられています。債務者が反省の態度を示し、生活再建への意欲と誠実さを持って管財人の調査に協力すれば、ギャンブルや浪費が主因であっても、初回であれば裁判官の裁量によって免責が認められるケースが全体の大多数を占めています。自暴自棄になって書類を偽造したり、財産を隠匿したりすることこそが、免責を阻む真の命取りとなります。
そして避けて通れない自己破産のデメリットの中核が、信用情報機関CIC・JICCの記録、いわゆる「ブラックリスト」への登録です。指定信用情報機関であるCIC(割賦販売・信販系)やJICC(消費者金融系)、全国銀行個人信用情報センター(KSC)に事故情報が登録されます。免責決定から数えてブラックリスト登録期間である約5〜7年間は、クレジットカードの新規発行、住宅ローンや自動車ローンの契約、他人の借金の保証人になることが原則として封じられます。ただし、近年普及したデビットカードやプリペイドカード、スマートフォンのバーコード決済などを活用すれば、キャッシュレス決済を維持しながら不自由なく生活を再建することが可能です。
【プロの結論】生活再建を阻む「恥の意識」と判断基準
家族社会学・共依存の視点から見出すべき教訓
借金問題の取材を重ねる中で強く実感するのは、多重債務問題の本質は単なる金銭的困窮ではなく、当事者を縛り付ける「強烈なスティグマ(社会的烙印)」と「家族間の共依存」にあるという点です。
日本社会には根強い「世間体」の重視と、「借りたものは命に代えても返すのが自己責任」という過剰な道徳観が存在します。真面目な人ほど「破産したら親兄弟に迷惑がかかる」「近所に知られたら生きていけない」と自己破産を倫理的悪と捉え、別の消費者金融や悪質なヤミ金から借り入れて返済に充てるという自転車操業の泥沼にはまります。親が子どもの借金を密かに肩代わりし、結果として本人の問題行動を温存・深刻化させてしまうケースも典型的な家族の機能不全パターンです。
心理学的に見れば、自己破産は「心理的バウンダリー(自他境界線)」を健全に引き直す儀式に他なりません。法律という公平な第三者のメスを入れ、背負いきれなくなった過剰な荷物を法の手続きに従って手放す。それは家族を巻き添えにしないための最も理性的で責任ある決断です。自責の念から孤立し、心身をすり減らす前に、法制度という正当な盾を使う姿勢が求められます。
おすすめできる人・慎重になるべき人の判断基準
債務整理には自己破産のほかに「任意整理」や「個人再生」といった選択肢が存在します。現在の経済状況において、どの手段を選択すべきか明確な基準を提示します。
- 自己破産を選ぶべき人の条件:
- 毎月の安定した収入がなく、生活保護を受給している、または病気や失業で就労が困難な人
- 利息をカットしても、元金を3〜5年で完済できる見込みが到底立たない人(負債額が手取り年収を大きく上回っている)
- 処分されるような高額な持ち家や多額の財産を所有していない人
- 自己破産を慎重に回避すべき人の条件:
- 住宅ローンが残っている自宅を手放したくない人(住宅資金特別条項付きの「個人再生」を検討すべき)
- 警備員や保険募集人、士業など、資格制限によって現在の職や生活基盤を即座に失うリスクが高い人
- 手取り収入に対して借金総額が比較的小さく、利息さえ免除されれば毎月安定して3年以上の分割返済を継続できる人(「任意整理」が第一候補)
【自己破産するとどうなる】に関するよくある質問(FAQ)
Q1:自己破産すると、スマートフォンは解約されて使えなくなりますか?
A1:端末代金の未払い残債がない、または通信料金の滞納がなければ、現在使用しているスマートフォンが解約されることはありません。ただし、端末代金の残債が残っている状態で自己破産を申し立てると、端末割賦代金も債務整理の対象となるためキャリアが利用停止措置をとる場合があります。また、新規端末を分割払いで購入することはブラックリスト掲載期間(約5〜7年)難しくなるため、一括購入で対応する必要があります。
Q2:賃貸マンションの更新や、新しい部屋の入居審査に落ちることはありますか?
A2:現在居住している賃貸物件で家賃滞納がなければ、契約更新を拒否される法的な理由はありません。新しく部屋を借りる場合、信販会社(クレジットカード会社系列)が保証人を務める物件では信用情報の確認により審査に落ちる可能性がありますが、信販系以外の独立系保証会社を利用する物件や、連帯保証人(親族等)を立てる物件、公団・公営住宅であれば問題なく契約できます。
Q3:給料の差し押さえを受けている最中でも、自己破産は有効ですか?
A3:極めて有効です。裁判所に自己破産を申し立て、「破産手続開始決定」が出されると、貸金業者などによる既存の給料差し押さえ等の強制執行は法律上中止または失効します。これにより、差し押さえられていた給与の手取り全額を再び受け取れるようになり、生活の立て直しを迅速に進めることが可能になります。
まとめ:2026年最新の破産手続き動向と踏み出すべき第一歩
司法の現場では2026年最新の破産手続き動向として、裁判所手続きのIT化やオンライン申立ての環境整備が着実に進展しています。書類収集の効率化や進行のペーパーレス化により、かつてのように裁判所へ何度も足を運ぶ精神的・物理的負担は大幅に軽減されつつあります。
借金問題の最大の敵は、負債そのもの以上に「正確な知識を持たずに一人で抱え込み、解決を遅らせる時間」です。自己破産は決して人生の終着駅ではなく、憲法第25条が保障する「健康で文化的な最低限度の生活」を取り戻すための再出発の号砲です。費用面が不安な場合でも、公的機関である「法テラス(日本司法支援センター)」の民事法律扶助制度を利用すれば、弁護士費用の立替や分割払いが認められます。噂や恐怖心に惑わされず、まずは各都道府県の弁護士会や法テラスなどの無料相談窓口へ足を運ぶことが、未来を切り拓く唯一の確実な一歩となります。 (出典: 自己 破産 すると どうなる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
