切迫早産の入院費はいくら?自己負担の真相と2026年最新の軽減策
定期健診の診察室で「子宮頸管が短くなっています。このまま即入院してください」と告げられた瞬間、頭が真っ白になるプレママは少なくありません。お腹の赤ちゃんの無事を祈る切迫した感情とともに、押し寄せてくるのが「一体いくらかかるのか」という現実的な経済的不安です。SNSや口コミサイトでは「退院時に50万円の請求書を渡されて青ざめた」「長期入院で貯金が底をつきそう」といった生々しい悲鳴が飛び交い、読者の不安を掻き立てています。
結論から言えば、切迫早産の治療は通常の自然分べんとは異なり、国の公的健康保険が適用される医療行為です。高額療養費制度をはじめとする社会保障の仕組みを正しく理解し、適切な手続きを踏めば、最終的な自己負担額を想定よりはるかに低く抑えることが可能です。2026年現在の最新医療費制度と現場の実例をもとに、切迫早産入院費用の真実と、家計を守り抜くための具体的な知恵を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:切迫早産の入院治療は健康保険が適用され、高額療養費制度により月々の医療費自己負担は一般所得層で約8万〜9万円が上限となる。
- 要点2:「数十万円の請求」が生じる主因は、保険適用外となる差額ベッド代・食事代の累積や、月をまたぐ入院による自己負担限度額の重複計算にある。
- 要点3:限度額適用認定証の事前手配、民間医療保険の給付金、傷病手当金、確定申告の医療費控除をフル活用することで、実質負担を劇的に軽減できる。
【費用相場と内訳】切迫早産1ヶ月の入院費用はいくら?「数十万円」の真相を暴く
切迫早産で入院した場合、請求額の全体像を正しく把握するには「医療費総額」「公的保険適用後の自己負担額」「保険適用外の自己負担費用」を切り分けて考える必要があります。日本産科婦人科学会の指針によると、早産とは妊娠22週0日から36週6日までの出産を指し、その一歩手前で子宮収縮や子宮頸管短縮が起きている状態が切迫早産と定義されます。妊娠22週未満の切迫流産と異なり、切迫早産は母体と胎児の生存を守るため、点滴治療や長期の絶対安静管理が不可欠となるケースが目立ちます。
病院側から提示される医療費のレセプト(診療報酬明細書)上の総額は、24時間の張り止め点滴(リトドリン塩酸塩や硫酸マグネシウム等)、連日のノンストレステスト(NST)、血液検査、超音波検査などが重なり、1ヶ月(約30日間)で約50万〜80万円という高額に達します。しかし、これは保険適用前の「10割計算」の数値です。健康保険により窓口負担は3割となるため、この段階で約15万〜24万円まで下がります。
それにもかかわらず、なぜ退院時に「数十万円の請求に青ざめた」という事態が頻発するのでしょうか。現場取材と明細書の精査から判明した要因は、主に以下の3点に集約されます。
第一に、差額ベッド代です。安静管理が必要な産科病棟において、個室や2人部屋を利用した場合、1日あたり数千円から、都市部の大学病院・総合周産期母子医療センターでは1日1万5,000円〜3万円以上の室料差額が全額自己負担として上乗せされます。30日間個室に滞在すれば、差額ベッド代だけで30万〜60万円が治療費とは別枠で加算されます。
第二に、入院時食事療養標準負担額です。医療費とは別に、入院中の食事代として1食あたり原則490円(1日3食で1,470円、30日で約4万4,100円)が自己負担となります。
第三の盲点が、高額療養費制度の「歴月(月初から月末まで)計算」の壁です。たとえば「5月15日から6月14日までの1ヶ月間」入院した場合、制度上は5月分と6月分の2ヶ月として扱われます。それぞれの月で自己負担限度額まで請求されるため、同一月内(5月1日〜5月31日など)に入退院が収まった場合と比較して、窓口支払いが2ヶ月分に跳ね上がってしまうのです。
【2026年最新】所得区分別の自己負担限度額と切迫早産入院費用の徹底シミュレーション
2026年最新の医療制度において、家計防衛の要となるのが高額療養費制度です。70歳未満の患者の場合、加入者の年収(標準報酬月額)に応じて5つの区分に分けられ、ひと月あたりの自己負担上限額が法的に定められています。
大部屋(差額ベッド代なし)に入院し、1ヶ月間の保険診療総額が70万円(窓口3割負担で21万円)だった場合の所得別シミュレーションを以下の比較表にまとめました。
| 所得区分(年収目安) | 高額療養費 自己負担限度額(月額) | 食事代等を含めた実質支払額(大部屋1ヶ月) | 編集部の見解・評価 |
|---|---|---|---|
| 区分ア (年収約1,160万円〜) | 252,600円+(総医療費-84.2万円)×1% 約25万2,600円 | 約30万円〜32万円 | 上限額が高めだが、民間保険の給付金が手厚ければ相殺可能。事前の資金繰り確認が必須。 |
| 区分イ (年収約770万〜1,160万円) | 167,400円+(総医療費-55.8万円)×1% 約16万8,820円 | 約21万円〜23万円 | 共働き夫婦の合算ではなく患者本人の健康保険組合の標準報酬月額で判定される点に注目。 |
| 区分ウ(最頻層) (年収約370万〜770万円) | 80,100円+(総医療費-26.7万円)×1% 約8万4,430円 | 約13万円〜15万円 | 日本の給与所得者の大多数が該当。保険診療分は約8.5万円に収まり、食事代を加えても15万円前後。 |
| 区分エ (年収約370万円未満) | 定額 57,600円 | 約10万円〜11万円 | 負担上限が固定されており、家計への打撃を最小限に抑えられる手厚いセーフティネット。 |
| 区分オ (住民税非課税世帯等) | 定額 35,400円 | 約6万円前後(食事代軽減あり) | 食事療養標準負担額も減額認定を受けることで1食110〜230円程度まで優遇措置あり。 |
ここで極めて重要になる手続きが、限度額適用認定証の申請です。通常、高額療養費は窓口で3割負担分(20万円前後)を支払った後、申請から約3ヶ月後に払い戻しを受ける「償還払い」が基本です。しかし、入院直後に加入中の健康保険(協会けんぽ、健保組合、共済組合、国民健康保険等)に申請して認定証の交付を受け、病院窓口へ提示すれば、その場での支払いが自己負担限度額+食事代+保険外費用のみに抑えられます。
なお、2026年現在の医療現場では、マイナ保険証(マイナンバーカードの保険証利用)のオンライン資格確認が完全に定着しています。病院の受付機で「限度額情報の提供に同意する」を選択すれば、事前の紙の認定証申請を行わなくても、自動的に窓口での支払いが自己負担限度額までにとどめられます。急な緊急入院で手元に書類がない場合でも、マイナ保険証があれば即座に過大な現金の立替支払いを防ぐことが可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル|入院期間の平均と病棟の過酷さ
厚生労働省の患者調査および周産期母子医療センターの診療実績を検証すると、切迫早産による平均入院期間は約20日〜30日前後ですが、現場の実態は極めて個人差が大きいのが現実です。子宮頸管長が20mmを切り、子宮口の開大が確認された場合、妊娠36週0日(早産期を脱する直前)や37週0日の正期産に入るまで、2ヶ月から3ヶ月以上の長期入院を余儀なくされるケースが決して珍しくありません。
当時の闘病記やウェブメディアの手記で、ある当事者は次のように語っています。
「朝の検診で『今日から帰れません』と告げられたときの衝撃は今でも忘れられません。24時間ずっと腕に針を刺され、張り止め点滴の副作用で動悸と手の震えが止まらない。トイレとシャワー以外はベッドから起き上がることも許されない毎日。天井のシミを数えながら、『今月のお会計はいくらになるんだろう』『夫に余計な経済的負担をかけているんじゃないか』と自分を責め続け、涙が止まりませんでした」
SNSやネット掲示板を分析すると、長期入院生活における「費用とメンタルの相関関係」が浮き彫りになります。とくに切迫早産の病室は、厳格な安静が求められるため、物音や他人の生活音、消灯後のスマートフォン操作などに過敏になりやすい環境です。「大部屋で同室者のいびきや点滴アラームの音に耐えられず、精神的に限界を迎えて個室に移った結果、差額ベッド代が月15万円以上跳ね上がった」という証言は数多く見られます。
切迫早産の費用問題は、単なる数字の計算にとどまらず、母体の心身の極限状態と隣り合わせで発生しているという現実を直視しなければなりません。

一般に知られていない盲点とネットの誤解|差額ベッド代の拒否権と保険適用の真実
ネット上の情報や体験談には、一部に誤解や不正確な知識が流布しています。家計を無用な出費から守るために、以下の2つの盲点を明確にしておく必要があります。
誤解1:「個室に入院したら差額ベッド代は絶対に支払わなければならない」
これは明らかな誤解です。厚生労働省の「療養担当規則の通知」において、病院側が患者に差額ベッド代(特別療養環境室料)を請求してはならない明確な条件が定められています。
具体的には、①患者側が同意書に署名していない場合、②治療上の必要性から個室管理が行われた場合(感染症対策や、胎児心音の常時モニタリング、重篤な母体管理など)、③大部屋が満床で病院側の都合により個室に入った場合です。救急搬送され、選択の余地なく「個室しか空いていない」と案内された際、病院から渡される「差額ベッド代の同意書」に安易にサインをしてはいけません。「大部屋を希望していること」「病院側の都合による個室移動であること」を明確に伝え、同意書への署名を保留・拒否する法的な権利が患者側にはあります。
誤解2:「妊娠中のトラブルは医療保険の対象外になる」
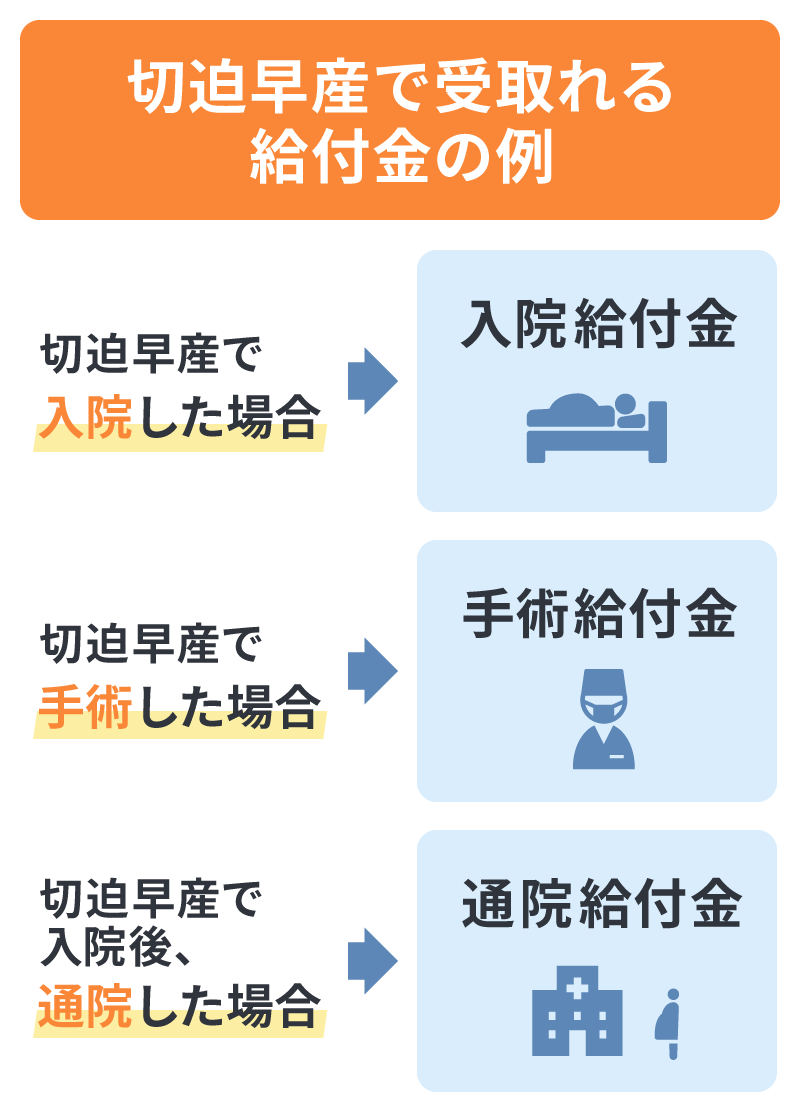
「妊娠・出産は病気ではないから民間の医療保険は一切下りない」と思い込んでいる方がいますが、これも誤りです。自然分べんや正常な妊婦健診は自由診療ですが、切迫早産、切迫流産、妊娠高血圧症候群、帝王切開などはすべて健康保険が利く「異常妊娠・異常分べん」に分類されます。したがって、加入している医療保険の入院給付金や手術給付金の正当な支払い対象となります。
ただし、元保険代理店関係者が指摘する「部位不担保」の落とし穴には警戒が必要です。妊娠判明後に医療保険へ加入した場合、「今回の妊娠における異常分べんおよび子宮関連の疾患は保障対象外(特定部位不担保)」という条件が付帯しているケースがほとんどです。妊娠前の健康な時期に加入していた保険でなければ、今回の切迫早産入院で給付金を受け取ることは困難です。
【家計防衛の鉄則】医療保険・傷病手当金・医療費控除をフル活用して手元資金を守る技
切迫早産の入院費によるダメージを相殺し、場合によっては家計を「実質プラス」に転換させるための4大防衛策を整理します。
1. 民間医療保険の給付金請求
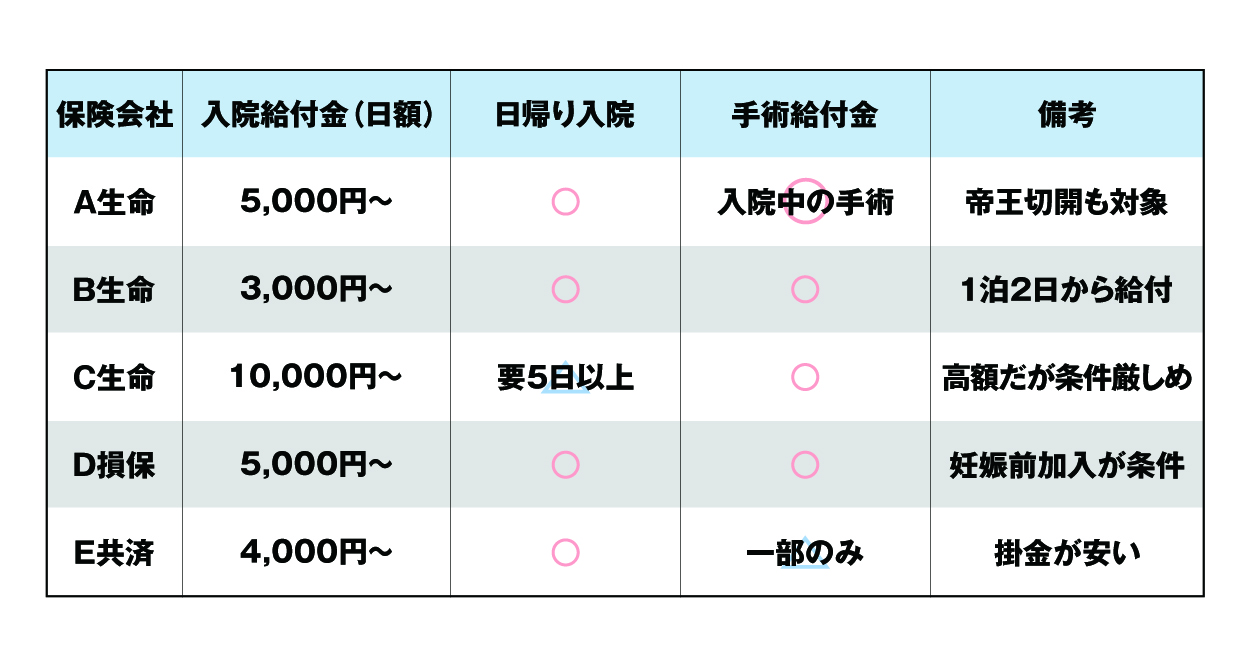
妊娠前に医療保険や女性医療特約に加入していた場合、切迫早産は最も給付金が手厚く支払われる疾病の一つです。一般的なプランであれば、入院日額5,000円〜10,000円に加え、女性特定疾病特約で日額5,000円が上乗せされ、1日あたり1万〜1万5,000円が支給されます。
仮に日額1万円の給付金が出る保険に加入しており、30日間入院した場合、給付金額は30万円です。前述のシミュレーション通り、高額療養費制度を使って大部屋入院した場合の1ヶ月の実質支払額は約13万〜15万円ですから、手元に約15万円のキャッシュが残る計算になります。入院が長期化すればするほど、給付金の手取り効果は大きくなります。
2. 働く妊婦の給与を保障する「傷病手当金」
会社員や公務員など職場の健康保険に加入している有職者の場合、切迫早産による休業は傷病手当金の支給要件に完全に合致(業務外の事由による病気やケガの療養のための休業)します。
連続する3日間の待期期間を経て、4日目以降の就労不能期間について、直近12ヶ月の標準報酬月額を基準とした日額の約3分の2(67%)が支給されます。医師から「労務不能」の診断書(傷病手当金支給申請書の医師記入欄)を取り付けることで、退院後の自宅安静期間も含めて手当金が受給可能です。産前産後休業に入る前の想定外の無給期間を埋める強力なセーフティネットとなります。
3. 確定申告での「医療費控除」
1月1日から12月31日までの1年間に、生計を一にする世帯全体で支払った医療費の自己負担額が10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、超過分が所得控除の対象となり、所得税の還付と翌年度の住民税減額が受けられます。
切迫早産の入院費はもちろん、通院時の電車・バス代、医師の指示で購入した医療用コルセット等の費用も対象です。ただし、「民間の医療保険から受け取った給付金」や「高額療養費として払い戻された金額」は、支払った医療費の総額から差し引いて申告しなければならないルールがあるため、領収書と保険金支払い明細書は厳格に保管しておく必要があります。
4. 自治体の独自助成と出産手当金・育児休業給付金との連動
切迫早産でそのまま早産期に出産に至った場合、産まれた低出生体重児(未熟児)の入院・保育器治療費用は「養育医療制度(未熟児養育医療給付制度)」や各自治体の「乳幼児医療費助成」の対象となり、子どもの医療費は実質窓口負担ゼロ(または数百円の自己負担)で収まるケースが大半です。親自身の入院費と赤ちゃんの医療費は制度が全く異なるため、混同してパニックに陥らないことが肝要です。
【プロの結論】プレママと家族が知るべき家計防衛と「孤立防止」の心理的処方箋
切迫早産の現場において、医療ジャーナリストおよび家計相談の現場から強く警鐘を鳴らしたいのは、「経済的罪悪感が母体の心身を蝕む」という心理的危機です。
突然の入院によって家事や仕事が完全にストップし、日ごとに積み上がる入院明細を目にすることで、多くの妊婦が「私が身体を安静に保てなかったせいで、家族に迷惑をかけている」「お金ばかりかかって申し訳ない」という強烈な自責の念に囚われます。これは家族社会学の観点からも、妊産婦を極度の孤立と産前うつに追い込む構造的リスクです。
ここで家族やパートナーが果たすべき役割は、単なる荷物運びではありません。「制度を使えばお金は必ずコントロールできる」という客観的事実を提示し、お金の管理や申請手続きの全責任をパートナーが引き受けることです。
制度の適用に関して、誰がどの選択をすべきかの明確な判断基準は以下の通りです。
【今すぐ行動を起こすべき人】
・妊娠前から医療保険に加入している人:約款を確認し、診断書の発行基準を入院中に病棟医事課へ相談する。
・会社員・公務員の妊婦:職場の総務担当者へ即座に連絡を入れ、傷病手当金の申請書類を取り寄せる。
・大部屋を希望しているのに個室を案内された人:同意書に安易にサインせず、室料差額の発生理由を医事課に確認する。
【絶対に避けるべき判断・慎重になるべき人】
・焦って妊娠中に新たな民間医療保険へ加入しようとする人:妊娠中の加入は部位不担保の特約が付き、切迫早産には保険金が下りないため、保険料の二重払いになるリスクが高い。
・お金の心配から医師の「絶対安静」の指示を無視して早期退院を懇願する人:早産に至った場合の胎児の生命リスクや、NICU(新生児集中治療室)での長期加療による将来的な負担増を考えれば、母体管理を全うすることが最善の医療的・経済的選択です。
【切迫早産入院費】に関するよくある質問(FAQ)
Q1:限度額適用認定証の手続きが入院月を過ぎてしまった場合、お金は戻ってきませんか?
A1:後からでも確実に戻ってきます。退院時に窓口でいったん3割負担額を満額支払った場合でも、加入している健康保険組合へ「高額療養費支給申請書」を事後提出すれば、自己負担限度額を超えた金額が約3〜4ヶ月後に指定口座へ還付されます。ただし、一時的な現金の手出しが発生するため、マイナ保険証を利用するか、入院中に速やかに認定証を入手するのがベストです。
Q2:差額ベッド代をめぐって病院側とトラブルになった場合、どこに相談すればいいですか?
A2:病院内の「医療連携室」や「患者相談窓口」の医療ソーシャルワーカー(MSW)にまず相談してください。それでも解決しない場合、各都道府県の保健所や庁舎に設置されている「医療安全支援センター」に客観的な助言を求めることができます。厚生労働省の通知を示しながら「患者の真意に基づく書面同意がない」事実を冷静に伝えることが重要です。
Q3:切迫早産の診断書代は保険適用になりますか?
A3:診断書や証明書の発行費用は文書料となり、保険適用外(自由診療・全額自己負担)です。一般的な総合病院では1通あたり3,300円〜5,500円程度かかります。医療保険の給付金請求や傷病手当金の申請で複数通必要になる場合がありますが、保険会社によっては規定フォーマットの診断書ではなく、病院発行の領収書や診療明細書のコピーで代用できる「簡易請求」が可能なケースもあるため、保険会社へ事前に確認してください。
Q4:傷病手当金を受給している期間中、健康保険料や年金などの社会保険料は免除されますか?
A4:切迫早産による傷病手当金の受給期間中は、社会保険料は免除されません。免除されるのは、あくまで産前産後休業(産前6週間・産後8週間)に入ってからの「産前産後休業期間中の保険料免除制度」です。傷病手当金の受給中は、給付金の中から毎月の健康保険料や厚生年金保険料を職場へ納付し続ける必要がある点に留意してください。
まとめ:今後の動向と失敗しないための判断基準
切迫早産という予期せぬ事態に直面したとき、湧き上がる恐怖や焦燥感は計り知れません。しかし、日本の公的医療保険制度と高額療養費制度は、世界的に見ても極めて強固なセーフティネットとして機能しています。2026年現在の医療環境では、マイナ保険証を活用した限度額適用のスマート化や、傷病手当金による収入保障など、活用すべき制度の選択肢は明確に整っています。
不透明な「ネットの数十万円の噂」に怯える必要はありません。大部屋の活用と差額ベッド代のルール把握、公的制度の確実な手続き、そして民間保険の適正な請求を行えば、切迫早産による自己負担は十分にコントロール可能な範囲に収まります。最も大切なのは、お腹の中で懸命に育つ赤ちゃんの命と、母体自身の健康です。お金の不安は制度の力で解消し、安心して出産の日を迎えられる環境を整えてください。 (出典: 切迫 早産 入院 費(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
