個人事業主の貸借対照表「合わない」の真相!青色申告65万控除の攻略法
確定申告の提出期限が迫る中、画面の前で「貸借対照表の左右の合計金額が一致しない」「原因不明のエラーが出て申告書が完成しない」と頭を抱える個人事業主は後を絶ちません。日々の売上や経費はレシート通りに入力したはずなのに、いざ決算書を出力しようとすると、資産の部と負債・純資産の部に数万円、時には数十万円もの不気味な差額が生まれてしまう現象です。
2026年の税制環境においても、最大65万円の青色申告特別控除を勝ち取るための最大の関門は、この複式簿記による貸借対照表の作成にあります。税務署が求めるルールを正しく把握し、期首から期末への数字のつながりを論理的に整理できれば、不一致のパニックは確実に解消できます。本稿では、記帳指導の現場データや当事者の証言を交え、貸借対照表が合わなくなる構造的原因と瞬時に不一致を解消する実践手順を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告特別控除で65万円の優遇枠を適用するには、e-Taxによる申告と「複式簿記に基づく貸借対照表・損益計算書」の添付が必須条件である。
- 要点2:左右の金額が合わない3大元凶は「期首元入金の誤計算」「事業主貸と事業主借の混同」「期末預金・現金残高と実査額の不一致」に集約される。
- 要点3:クラウド会計ソフトの自動繰越機能を過信せず、生活費と事業用資金の「心理的・物理的バウンダリー」を設計することが最大の予防策となる。
【なぜ必要?】65万円青色申告特別控除と貸借対照表が持つ税制上の決定打
個人事業主が確定申告を行う際、白色申告や10万円控除の青色申告であれば、損益計算書(収支内訳書)の提出だけで事足ります。つまり、「いくら稼いで、いくら経費を使い、手元にいくら利益が残ったか」を報告すれば済む仕組みです。しかし、65万円(電子申告要件を満たさない場合は55万円)の青色申告特別控除を受けるためには、国税庁の規定により「複式簿記による記帳」および「青色申告決算書作成における貸借対照表の添付」が厳格に義務付けられています。
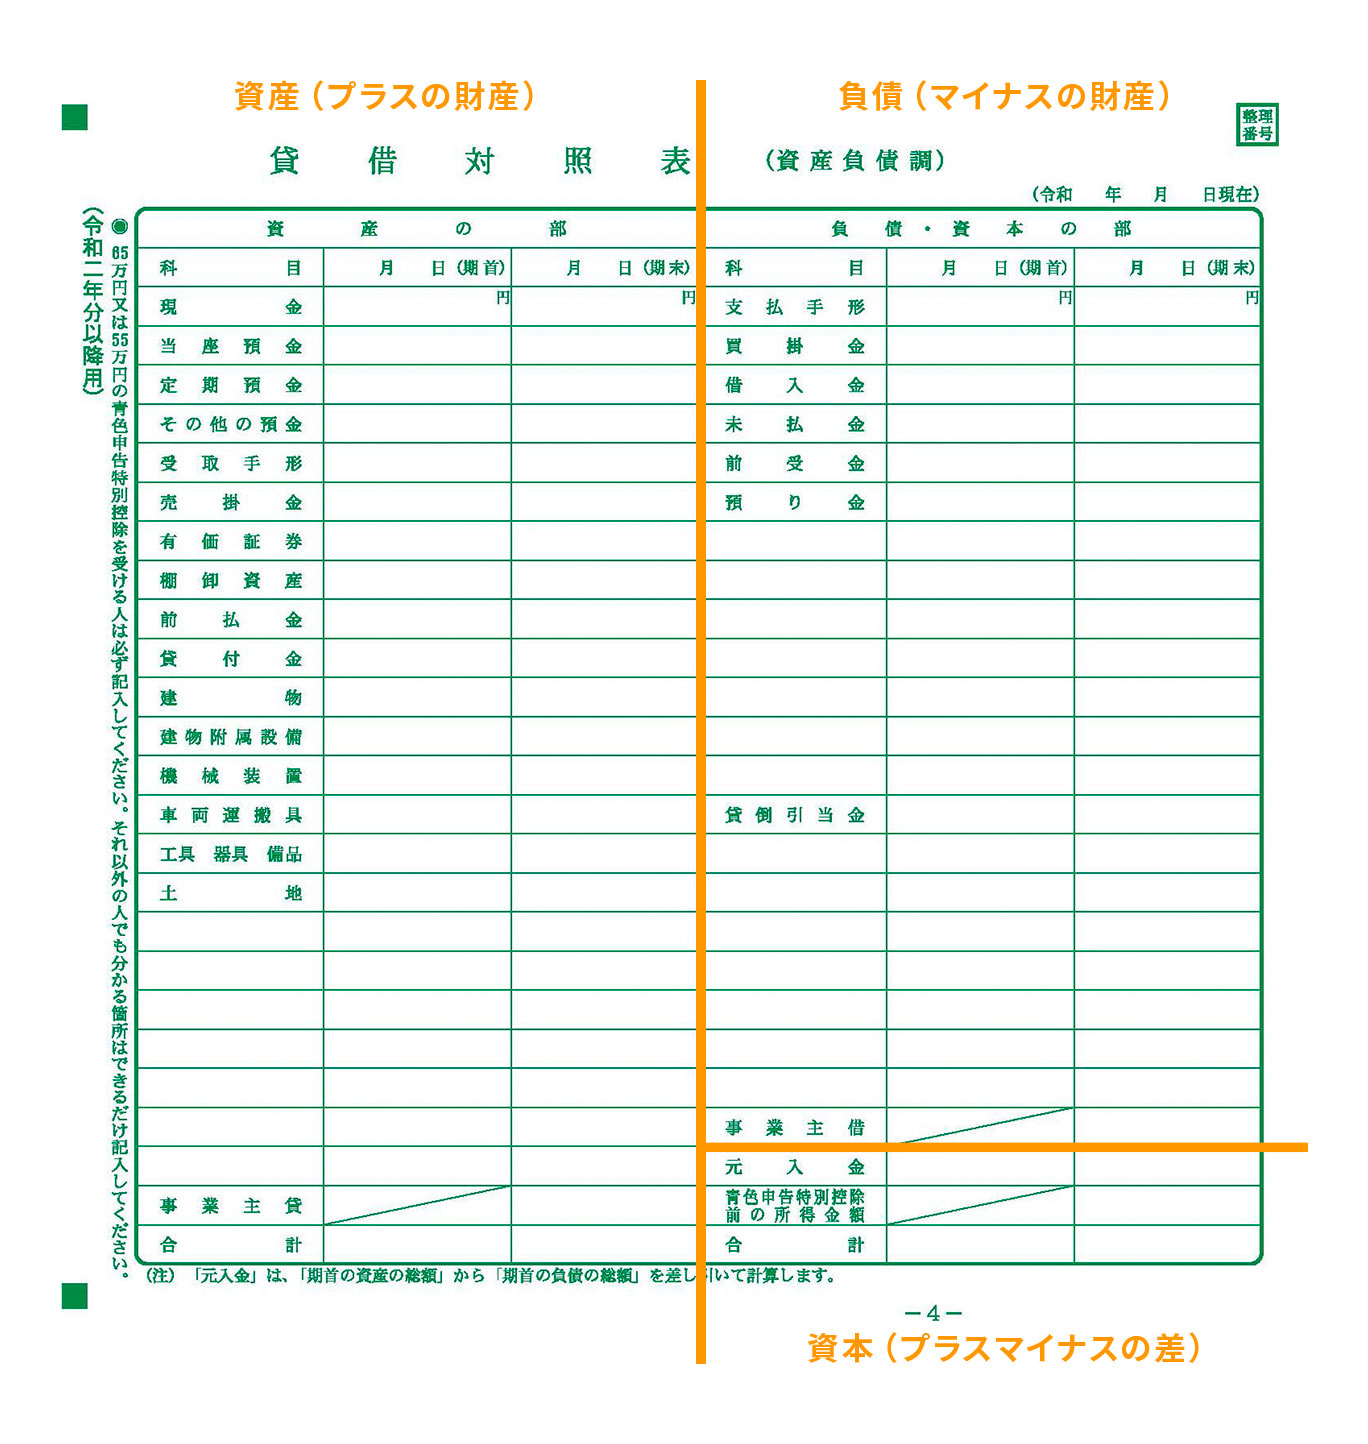
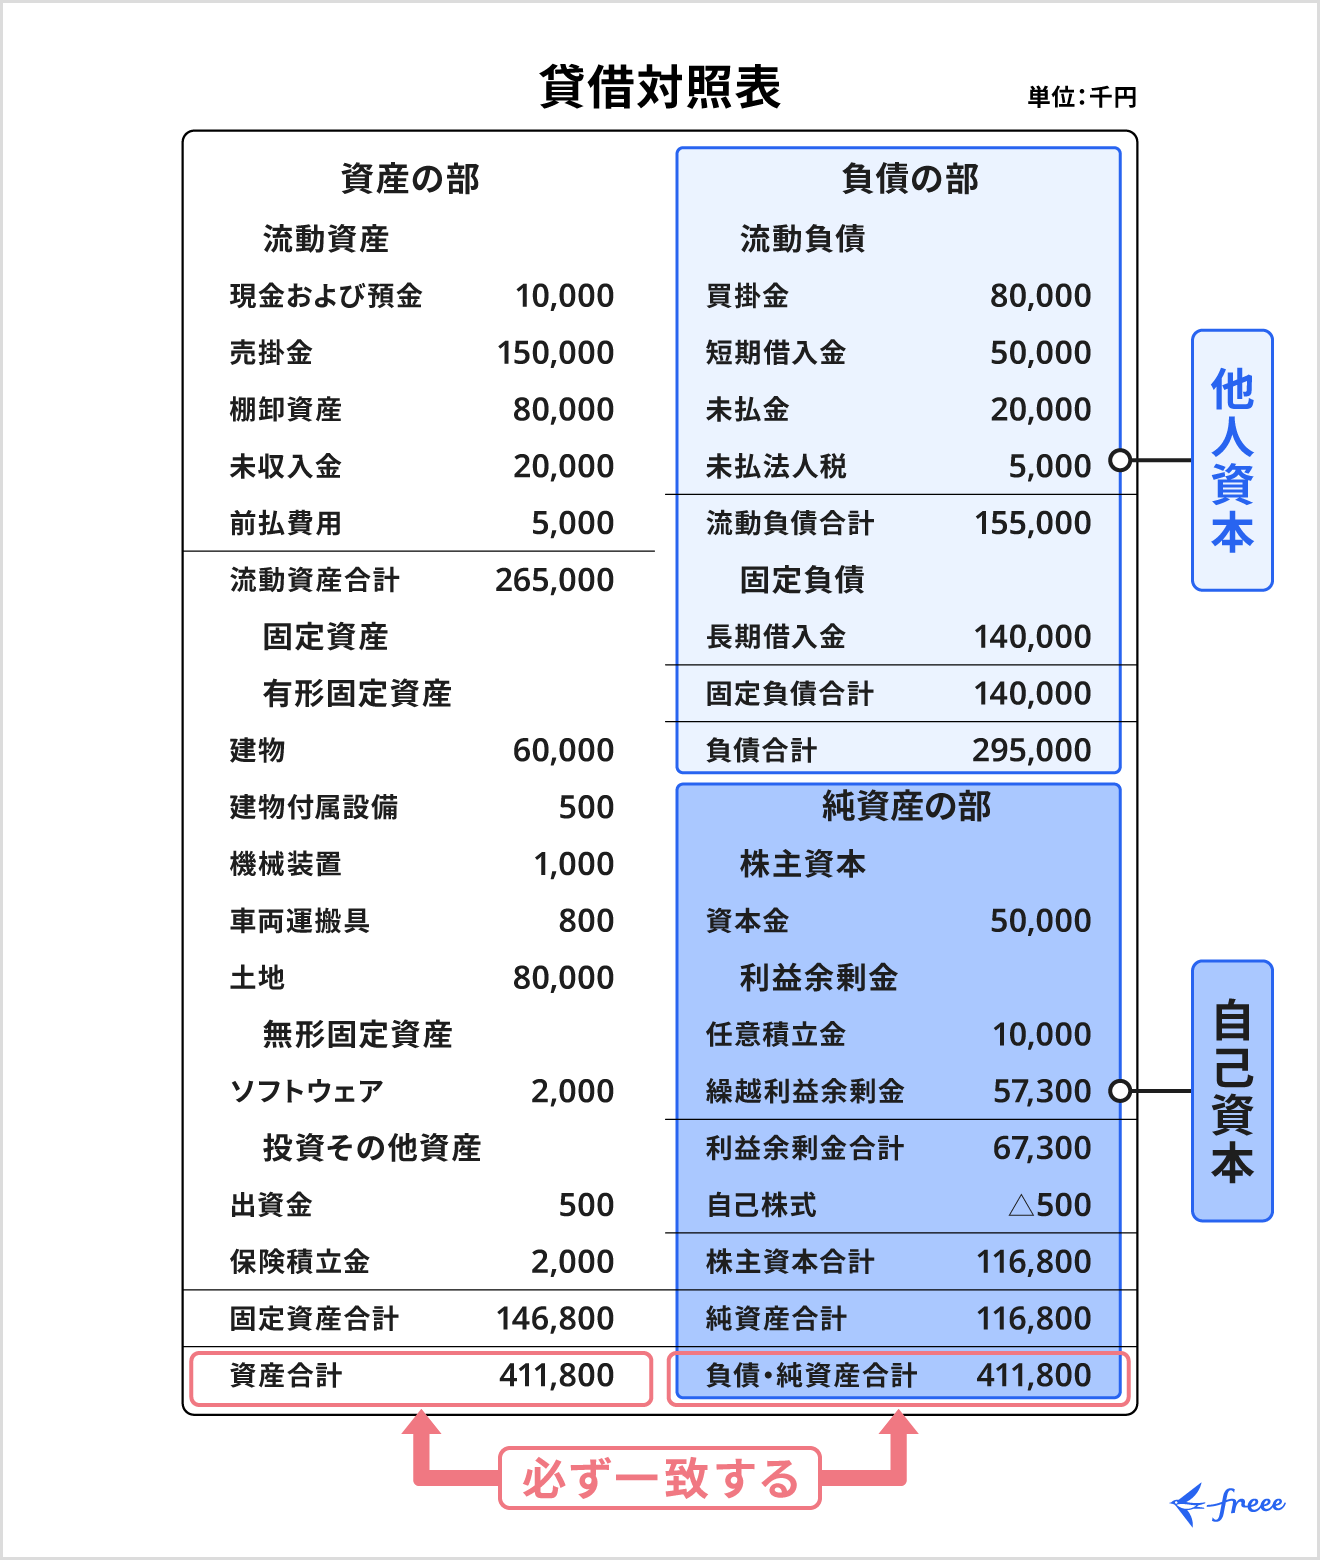
貸借対照表(バランスシート:B/S)とは、12月31日の期末時点における事業の「財政状態」を映し出すスナップショットです。左側(借方)に現金・預金・売掛金・固定資産といった「資産」を並べ、右側(貸方)に買掛金・借入金などの「負債」と、事業の元手である「純資産(元入金)」を配置します。複式簿記の根本原則である「貸借平均の原理」により、左側の合計と右側の合計は必ず完全一致しなければなりません。
税務当局がなぜ貸借対照表の提出者にだけ破格の税額控除を与えるのかといえば、取引を「原因と結果」の2面から記録する複式簿記によって、架空経費の計上や売上の抜き取りといった不正操作が極めて困難になるからです。所得税率20%・住民税率10%の課税層であれば、65万円控除によって年間およそ約20万円近い実質減税効果が生まれます。この圧倒的な税制メリットを獲得するための通行手形こそが、一分の狂いもない貸借対照表なのです。
【徹底究明】貸借対照表合わない理由と「元入金」に潜む最大の罠
「ソフトに入力しているのに、貸借対照表の左右が一致しない」というトラブルは、確定申告シーズンに知恵袋やSNSで毎年最も多く投稿される悲鳴の一つです。市販のクラウド会計ソフトを使っている場合、通常の仕訳入力で左右の借方・貸方同額が保持されるため、完全にソフト完結していればシステム上の左右合計は形式的に一致します。それでも「合わない」と叫ばれる背景には、数字の不一致だけでなく、「期末の現金預金残高が通帳の実額と合わない」あるいは「左右バランスを取るためにソフトが謎の調整科目を吐き出している」という実質的な破綻が存在します。
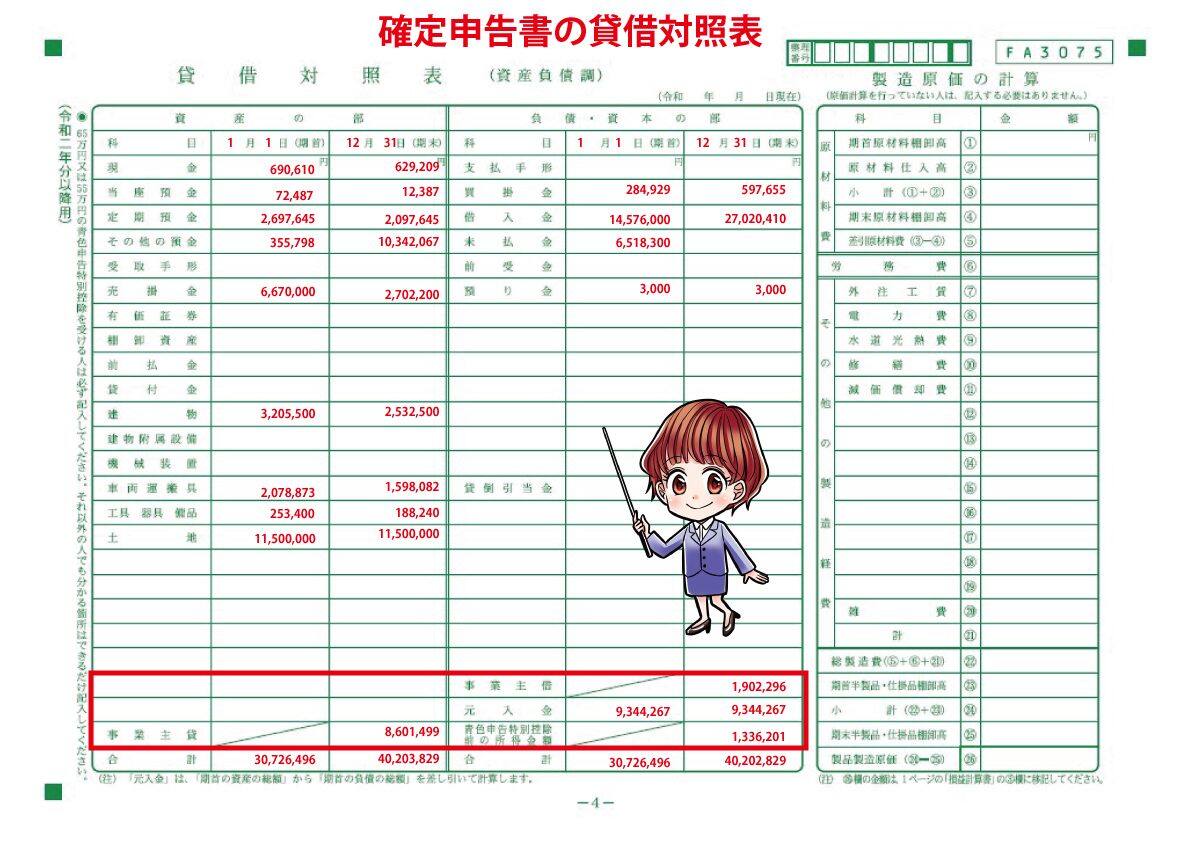
その最大の元凶が、個人事業主特有の概念である「元入金(もといれきん)」の計算ロジックに対する誤解です。法人の資本金とは異なり、個人事業主の元入金は毎年金額が変動します。正しい元入金計算方法は以下の計算式によって導かれます。
【翌年1月1日の期首元入金の計算式】
前年期末の元入金 + 前年の青色申告特別控除前の所得金額 + 前年の事業主借 - 前年の事業主貸
初心者が陥りがちな致命的ミスは、期中にポケットマネーを事業に投入した際、それを元入金の直接増減として仕訳帳に手入力してしまうことです。元入金は、毎期首(1月1日)に前年の利益と事業主勘定を合算して一度だけ確定させる固定枠であり、期中に動かす勘定科目ではありません。期中に生じた店主私費の出し入れは、すべて「事業主貸」または「事業主借」で処理しなければ、期末残高の論理構造は一瞬で崩壊します。
また、「事業主貸と事業主借の違い」の混同も日常茶飯事です。事業用の口座から生活費を引き出したり、プライベートの所得税・住民税を事業用資金から支払ったりした場合は、事業側から事業主個人へお金を貸し出したとみなして「事業主貸(資産の控除科目)」になります。逆に、事業用口座の残高が足りず個人の生活用クレジットカードで事業の経費を立て替えたり、生活用口座から事業資金を補充したりした場合は、個人から事業へお金を借り入れたとして「事業主借(負債の性格を持つ科目)」に計上します。このベクトルを一度でも取り違えると、期末の貸借バランスは左右へ大きく狂い始めます。
【実態検証】利用者の生の声と現場目線で見えたリアルな記帳の壁
税理士事務所の記帳代行現場や確定申告相談会場の担当者から漏れ聞こえるのは、freeeやマネーフォワード、弥生会計などのクラウドソフト普及に伴う「自動連携の油断が生んだ歪み」です。ネット銀行やクレジットカードの自動同期は入力の手間を劇的に削減した反面、ユーザーが中身を理解しないまま「自動登録ボタン」を連打した結果、貸借対照表が現実と乖離してしまうケースが多発しています。
個人事業主歴5年目のWebディレクター(30代男性)は、当時の苦い経験を自著手記のように語ります。「開業2年目、通帳連携をしていたので安心しきっていたら、12月31日時点の貸借対照表上の普通預金残高が実際の通帳残高より120万円も多くなっていました。原因を調べると、クライアントからの売掛金入金時に『売掛金の回収仕訳』と『自動同期による入金仕訳』の2重計上を行っていたのです。損益計算書上は売上が倍増して税金が跳ね上がりそうになり、貸借対照表の現金預金残高ズレの対処法を必死で調べる羽目になりました」。
さらにSNSやコミュニティで頻出するのが、「貸借対照表の期末現金残高がマイナス15万円になっている」という怪奇現象です。物理的に財布の中の現金がマイナスになることはあり得ません。これは、事業主がポケットマネー(生活費)から文具代や交通費を支払ったにもかかわらず、仕訳の貸方を「事業主借」ではなく「現金」として処理し続けた結果生じる典型的な初歩的ミスです。税務署の調査官が貸借対照表を開いた際、現金残高のマイナスは「帳簿の正確性を欠いている決定打」として真っ先に目を付けられるポイントになります。
もう一つの難所が「減価償却累計額の書き方」です。パソコンや車両などの固定資産を購入した際、決算書での記帳方式には「直接法(資産の取得原価から直接減価償却費を差し引く方式)」と「間接法(資産の取得原価をそのまま残し、減価償却累計額という別科目でマイナス表示する方式)」の2種類が存在します。国税庁の標準様式である青色申告決算書の第4面(貸借対照表)では、通常直接法に基づく未償却残高の記載が一般的ですが、固定資産台帳の登録ミスから期末残高と決算書の償却費が連動せず、貸借不一致のエラーコードに悩まされる利用者が続出しています。
【徹底比較】主要クラウド会計3社の機能と貸借対照表作成力の差
2026年最新確定申告まとめの視点において、貸借対照表をノーミスで完遂させるための最大の分岐点は、利用する会計ソフトウェアの仕様理解にあります。市場を寡占する主要3大ツールは、それぞれ貸借対照表の設計思想やアプローチが大きく異なります。
| 項目 | 弥生会計 オンライン / 青色申告 | freee会計 | マネーフォワード クラウド確定申告 |
|---|---|---|---|
| 複式簿記の記帳思想 | 伝統的な借方・貸方の標準複式簿記に完全準拠。帳簿入力が明快。 | 簿記知識を排除した独自UI。「取引」概念中心で裏側で仕訳生成。 | 仕訳帳形式と自動仕訳のバランス型。簿記経験者に馴染みやすい。 |
| 元入金の自動繰越処理 | 年度更新処理を実行することで、規定計算式に則り完全自動計算。 | 年度締めを行うと自動で期首元入金へ合算。手動修正は制限あり。 | 次年度繰越機能により、前年確定数値をベースに自動ロールオーバー。 |
| 残高ズレ検知・検証機能 | 残高試算表(T/B)で貸借差額を常時表示。不一致箇所の追跡が容易。 | 預金口座の同期残高と帳簿残高の「ズレ」をタイムラインで警告。 | 銀行残高と帳簿残高の差異チェック表が充実。差額の仕訳特定が高速。 |
| 編集部の実務評価 | 税理士との連携が最もスムーズ。簿記の基本が分かる人には最堅実。 | 初心者が直感で扱える反面、ズレたときの原因特定に独自の慣れが必要。 | 金融機関連携の精度が高く、副業から本格的な本業展開まで汎用性抜群。 |
これら主要ツールの比較から見えてくるのは、どのソフトを導入しても「入力データ自体の論理性」を担保するのはユーザー自身だという事実です。ソフトウェアは入力された指示に従って計算しているに過ぎず、元の仕訳が現実の取引と乖離していれば、出力される貸借対照表の左右バランスが取れていても税務上の正確性は担保されません。
一般に知られていない盲点とネットの誤解|白色申告と勘定科目の罠
ネット上のコミュニティや個人ブログでは、確定申告の負担を巡っていくつかの危険な言説が散見されます。その筆頭が「貸借対照表を作るのが面倒なら、白色申告のほうが圧倒的にお得」という短絡的な言説です。
かつては白色申告には記帳義務がありませんでした。しかし、法改正によりすべての白色申告者に対しても「帳簿の記帳・帳簿書類の保存」が完全義務化されています。白色申告であっても簡易簿記による記帳と収入・経費の集計を行わなければならず、手間は青色の10万円控除とほとんど変わりません。つまり、「貸借対照表を作りたくないから」という理由だけで白色申告を選び続ける行為は、帳簿作成の義務だけを背負わされ、年間最大65万円の所得控除や赤字の3年間繰越といった強力な税制優遇をすべてドブに捨てていることと同義です。
もう一つの重大な盲点が、個人事業主における勘定科目の肥大化です。簿記を覚えたての事業主ほど、文房具代を「事務用品費」、書籍代を「新聞図書費」、セミナー代を「研修費」と細分化し、果てには資産の部でも勘定科目を独自に乱立させがちです。しかし、勘定科目一覧個人事業主の公式枠組み(国税庁様式)を見れば明らかな通り、細かすぎる科目の新設は管理コストを跳ね上げ、期末の照合作業を泥沼化させるだけに終わります。
事業専用の勘定科目はできる限りシンプルに保ち、日常の経常取引は標準的な勘定科目に集約させること。これが、期末に貸借対照表の残高が狂うリスクを最小限に抑え込む鉄則です。
【プロの結論】お金の境界線(心理的バウンダリー)に見る事業の自立基準
個人事業主の貸借対照表が合わなくなる根底には、単なる計算ミスや簿記の知識不足を超えた、「事業主個人と事業活動との心理的・構造的な共依存」という本質的な課題が存在します。
法人の場合、会社のお金は完全に他人の財産であり、社長であっても勝手に引き出せば役員貸付金として利息の対象になります。しかし個人事業主の場合、「財布の中身はすべて自分のお金」という意識が抜けず、事業用資金からスーパーの買い出し費用を平気で支払ったり、逆にプライベートの預金から取引先の振込手数料を充当したりと、資金移動の境界線(バウンダリー)が著しく崩壊しているケースが後を絶ちません。この「サイフの未分化」こそが、事業主貸・事業主借を天文学的な数字に膨らませ、期末残高の不一致を生み出す真の発生源です。
貸借対照表を健全に保ち、事業を成長軌道に乗せるための判断基準は明快です。
【複式簿記・65万円控除を導入すべき人の条件】
・事業所得が年300万円を超えており、本業として継続的に事業拡大を目指している人
・事業専用の銀行口座とクレジットカードを完全に分離し、生活費との混用を排除できる人
・税制優遇を活用して投資余力を生み出し、将来的には法人成りも視野に入れている人
【無理をせず10万円控除(簡易簿記)にとどめるべき人の条件】
・副業収入が年間数十万円程度で、所得税の圧縮効果が極めて小さい人
・プライベートと事業の入出金が完全に混然一体となっており、口座の分離管理が著しく困難な人
・確定申告にかける事務作業時間を極限まで削り、本業の労働時間を1時間でも多く確保したい人
お金の境界線を引く行為は、単なる帳簿整理ではありません。それは「自分個人の生活」と「独立した事業体」とを分離し、プロフェッショナルとしての自立を確立するための精神的イニシエーションそのものなのです。
【個人事業主の貸借対照表】に関するよくある質問(FAQ)
Q1:期末の現金残高がマイナスになってしまいました。どう修正すれば良いですか?
A1:現金がマイナスになる原因の9割以上は、「プライベートのポケットマネーから支払った経費」を、帳簿上で出金元「現金(事業用)」として処理したことにあります。該当する仕訳を洗い出し、出金元を「事業主借」へ振り替えてください。これによって事業用現金残高のマイナスが解消され、正常な残高に復元されます。
Q2:事業主貸と事業主借の金額が毎年どんどん膨らんでいきますが、確定申告で問題ありませんか?
A2:税務上、事業主貸・事業主借の残高が数千万円単位に膨らんでいても、それ自体で申告が無効になることはありません。ただし、期首の元入金振替を行っていない証拠でもあります。個人事業主の場合、毎年1月1日付の年度更新処理において「前年期末の事業主貸と事業主借」を元入金へ合算・相殺し、新年度の残高をゼロからスタートさせるのが正規の会計処理手順です。
Q3:貸借対照表の左右の合計がどうしても1円だけ合いません。提出したら税務署に怒られますか?
A3:市販の会計ソフトでe-Tax提出する場合、左右不一致のエラーがあるとデータ送信自体がブロックされる仕組みになっています。1円の差額であれば、減価償却費の端数処理や消費税の端数計算ミス、売掛金の消込残が原因であることがほとんどです。どうしても特定できない緊急避難策として「雑損失」や「雑収入」、あるいは「事業主借」を用いて1円の差額を調整し、貸借同額で申告を完了させる実務対応も現場では取られます。
Q4:白色申告でも貸借対照表の提出を求められることはありますか?
A4:白色申告において提出が義務付けられているのは「収支内訳書(損益計算書に相当するもの)」のみであり、貸借対照表の提出義務はありません。金融機関からの融資審査を受ける際など、特殊な事情で提出を求められない限り、確定申告書への添付は不要です。
まとめ:今後の動向と失敗しないための判断基準
デジタル庁の推進するDX施策やインボイス制度の定着、さらには2026年以降の税制改正の流れを受け、確定申告におけるデータの透明性と整合性はかつてないほど厳密に検証される時代に入りました。国税庁のAIによる異常値検知システムも高度化しており、不自然な貸借対照表や辻褄の合わない期末残高は、以前にも増して目立つリスク要因となっています。
貸借対照表の左右が合わないパニックを回避する最大の秘訣は、決算期に慌てて辻褄を合わせるのではなく、日々の取引における「事業専用口座の徹底」と「事業主勘定の正しい理解」にあります。65万円の青色申告特別控除という強力な果実を確実に手に入れるためにも、仕組みを味方につけ、クリアな帳簿で堂々と確定申告を完遂させてください。 (出典: 個人 事業 主 貸借 対照 表(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
