医療費控除は領収書なしで申告可能?提出不要の真相と紛失対処法2026
年が明けて確定申告の準備を始めると、多くの人が直面するのが「保管していたはずの医療費の領収書が見当たらない」「うっかりレシートを捨ててしまった」というトラブルです。1年間の通院歴を振り返れば、家族全員の医療費が控除基準の10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)をゆうに超えているにもかかわらず、手元に紙の証拠がないために還付申告そのものを諦めてしまうケースは後を絶ちません。
結論から言えば、領収書そのものを紛失していても医療費控除を受ける道は残されています。平成29年(2017年)分の確定申告から税制が大幅に改正され、確定申告書を税務署へ提出する際、紙の領収書を添付・提示する必要は原則なくなりました。制度が求める代替証明手段やデジタルデータの連携、公的な再発行手続きなどを正しく踏めば、手元に原本がなくても正当な控除を受けられます。本稿では、制度の最新動向を踏まえつつ、紛失時の具体的なリカバリー手順から税務調査で否認されないための自衛策まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定申告書への領収書添付は制度上「不要」だが、自宅での5年間保存義務と「明細書」の作成が必須となる。
- 要点2:領収書を紛失した場合でも、マイナポータル連携、医療費通知、病院の支払証明書、口座引き落とし履歴等で法的に代替できる。
- 要点3:電車やバスなどの通院交通費は領収書が出ないため、「日付・乗車区間・運賃・受診者」を記録したメモ書きで全額申告が認められる。
医療費控除は領収書なしでも申告できる?「提出不要」となった真相と税制の変遷
ネット上やSNSでは「領収書がなくても医療費控除は受けられる」という情報が独り歩きし、あたかも証拠なしで自己申告できるかのような誤解が一部で見られます。まず押さえるべきは、医療費控除における領収書提出不要の真相です。
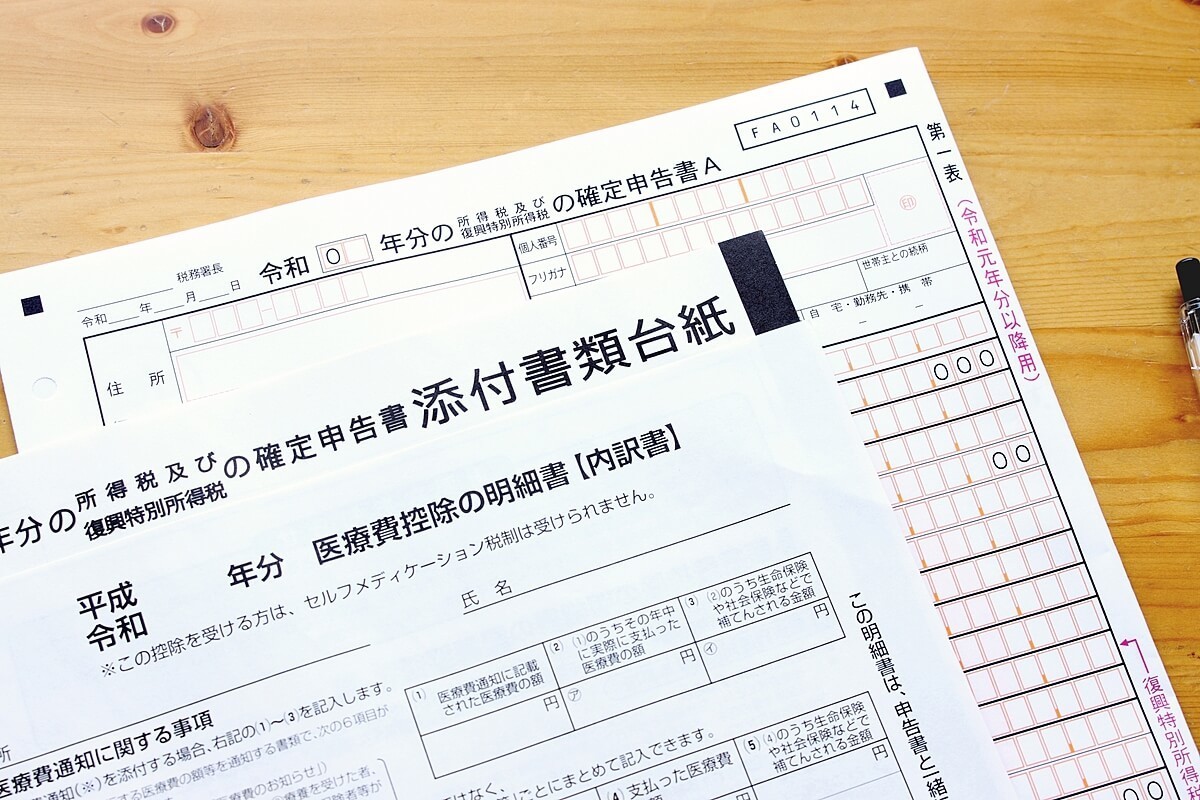
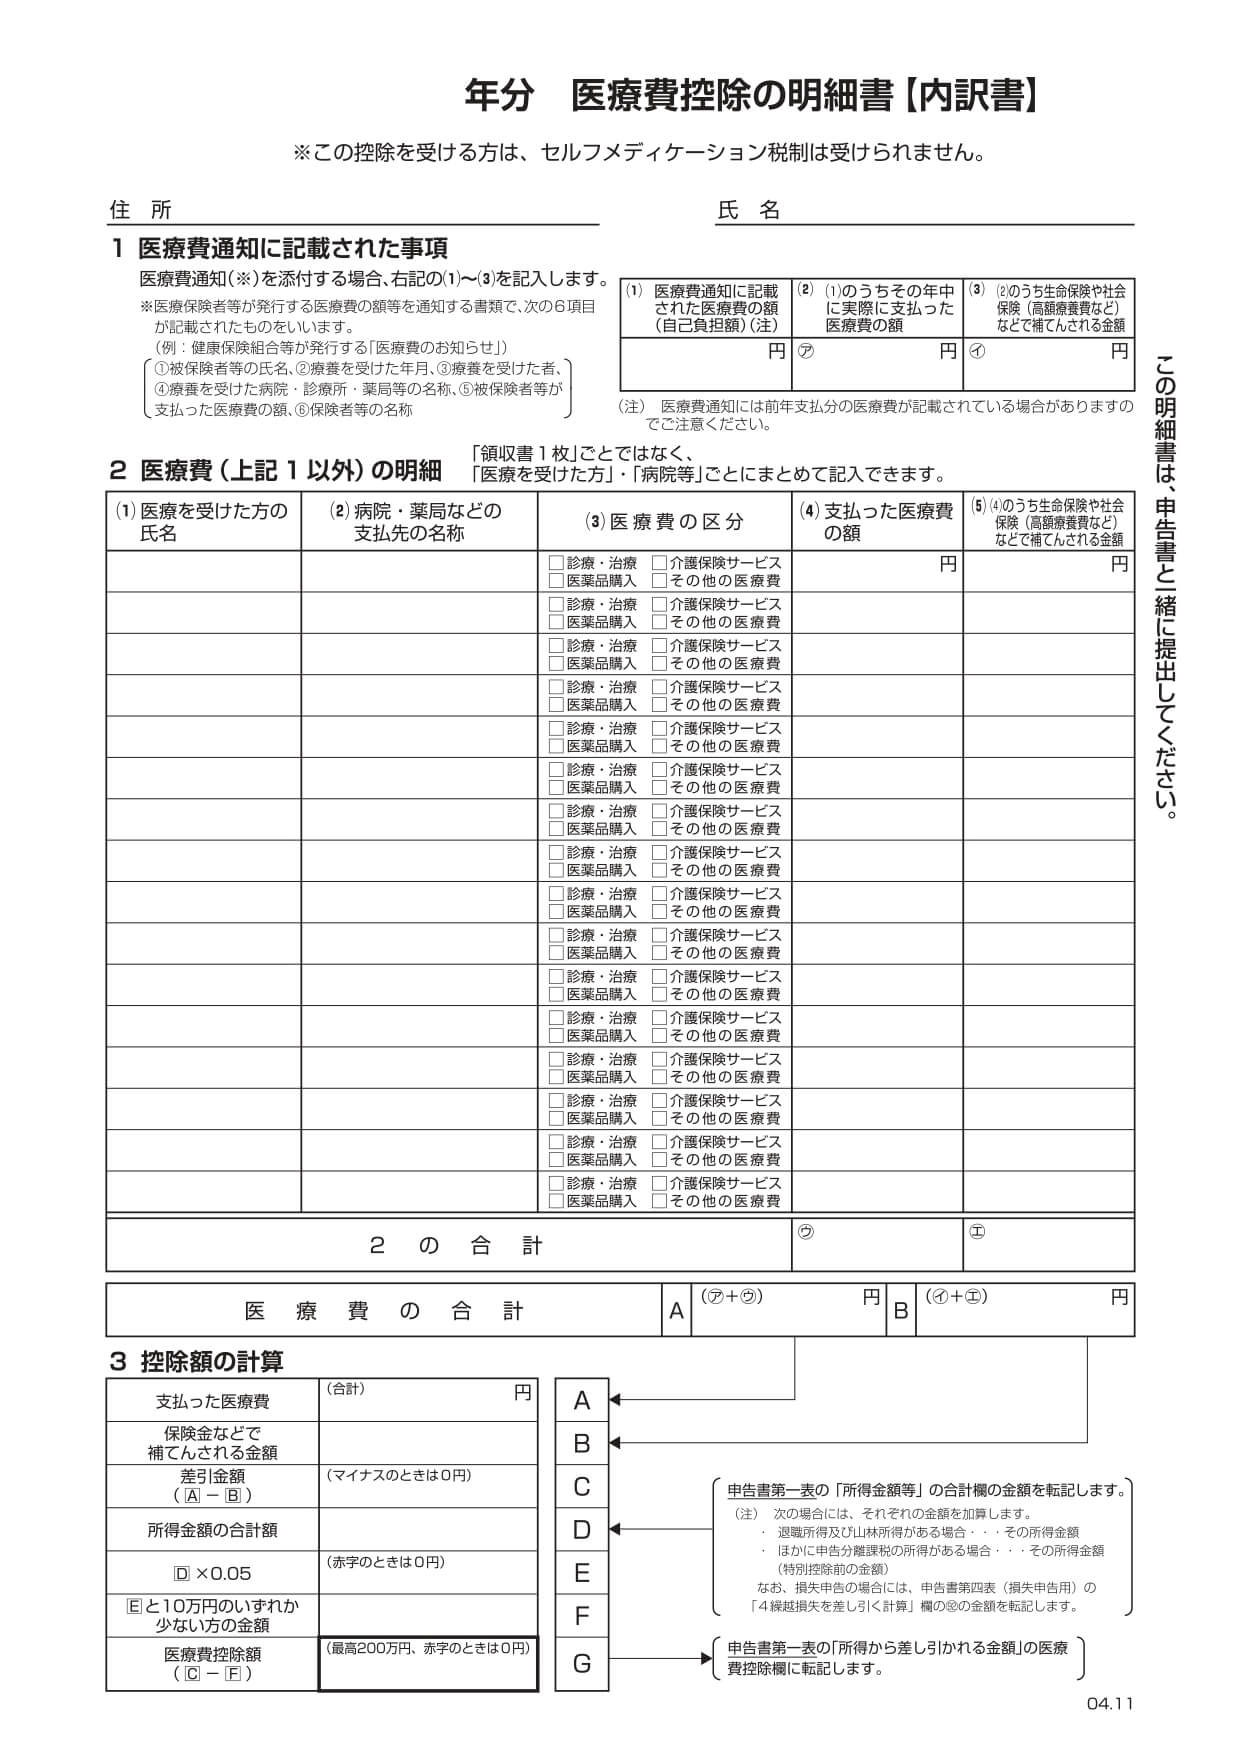
国税庁は行政手続きのペーパーレス化と納税者の利便性向上を目的として、平成29年分の確定申告以降、確定申告書への領収書原本の貼り付け・提出義務を廃止しました。それに伴い、納税者は個々のレシートを税務署へ送り届ける代わりに、支払先や金額を集計した「医療費控除の明細書」を作成して提出する運用へと移行しています。
ここで極めて重要な注意点が存在します。提出が不要になったからといって、領収書の存在確認や管理そのものが免除されたわけではありません。国税通則法および所得税法施行規則により、明細書に記載した領収書は確定申告期限の翌日から5年間保存義務が課せられています。税務署から後日「内容確認のため原本を提示してください」と求められた際、提示できなければ控除を取り消され、追徴課税のリスクを負う仕組みです。
「提出不要」とは「税務署窓口での確認作業を省略する代わりに、納税者が自己責任で5年間保管せよ」というルール変更であり、「領収書が最初から存在しなくてよい」という意味ではありません。紛失してしまった場合は、保存義務を果たすための別の客観的証拠を揃える必要があります。
【実態検証】「領収書を失くした!」現場の声と税務署が認める3大代替ルート
確定申告の受付窓口や税理士の無料相談会、ネットの質問掲示板(知恵袋やSNS等)では、毎年2月になると切実な相談が殺到します。
「年末の大掃除で薬局のレシートをごみ袋ごと誤って破棄してしまった」「子どもの急な入院で動転し、退院時の精算レシートをどこかに紛失した」「再発行をお願いしたら病院窓口で即座に断られた」といったトラブルは日常茶飯事です。手元に紙の領収書がない状態に陥った場合、税法上有効とされる医療費控除の領収書紛失時の対処法には主に3つのルートが存在します。
1つ目のルートは、健康保険組合や協会けんぽから定期的に送付される医療費通知(医療費のお知らせ)の原本活用です。平成29年税制改正により、所定の要件(被保険者名、療養を受けた年月、療養を受けた者、療養を受けた病院・診療所等の名称、被保険者が支払った費用額、保険者名)を満たした医療費通知は、領収書の代用書類として公式に認められています。これがあれば、該当する受診分の領収書を個別に保管する義務自体が免除されます。
2つ目は、受診した医療機関や調剤薬局に依頼する医療費控除の支払証明書による代替手続きです。病院の領収書再発行の経緯を調査すると、ほとんどの大病院やクリニックでは「二重発行による領収書の不正利用(保険金詐欺や二重控除)を防止する」という厳格なコンプライアンス規程から、同一様式での「領収書再発行」は拒否されるケースが大半です。しかし、領収書の再発行は無理でも、「年間支払証明書」や「領収証明書」といった名称の受療・支払実績証明書であれば、1通あたり数百円から千円程度の手数料で発行してくれる医療機関が多数派を占めます。これは税務署に対する強力な立証資料になります。
3つ目は、金融機関の客観的取引履歴を用いた間接立証です。クレジットカード決済の利用明細書、銀行口座の引き落とし通帳、受診日と診療内容が記載された「診療明細書」、お薬手帳、家計簿アプリの記録などを突き合わせる方法です。税法上、支払いの事実を客観的に裏付ける証拠が複数揃っていれば、税務署の税務調査官に対する合理的な反証材料となり得ます。
なお、通常の医療費控除ではなく、ドラッグストアで購入した対象医薬品代を控除するセルフメディケーション税制におけるレシート紛失は、より慎重な対応が求められます。対象医薬品(スイッチOTC医薬品等)の購入は公的な医療保険を通さないため、医療費通知には一切反映されません。レシートを紛失した店舗に購入履歴(会員アプリの電子レシートやポイントカードの購入明細ログ)の照会をかけ、再出力が可能かどうかを早急に確認する必要があります。
【2026年最新データ比較】証明手段ごとのメリット・デメリットと立証力一覧
領収書がない状態で医療費控除を申し立てる際、どの証明手段を選択するかによって準備にかかる手間、取得コスト、税務署に対する法的な証明力は大きく異なります。主要な代替手段の客観的データを下表にまとめました。
| 証明・代替手段 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| マイナポータル連携(e-Tax自動取得) | 公的データ直接連動 原則5年間の紙保存も不要 | 費用:0円 反映時期:診療月の約2か月後 | 【最推奨】証拠力は最上位。11〜12月分等のタイムラグのみ個別確認が必要。 |
| 紙の医療費通知(健康保険組合発行) | 年1〜2回郵送発行 6項目の必須記載要件あり | 費用:0円 保存期間:申告から5年間 | 領収書原本の代替として国税庁が正式認定。窓口負担額の差額補正に留意。 |
| 病院発行の支払証明書(領収証明書) | 年間支払額の一括証明 発行まで数日〜2週間 | 費用:500円〜2,200円程度 保存期間:申告から5年間 | 高額診療や手術代など、1回あたりの金額が大きい医療費の救済策として極めて有効。 |
| クレカ明細+診療明細書+通帳記録 | 間接的な支払事実の立証 金融機関の確定データ | WEB明細ダウンロード無料 保存期間:申告から5年間 | 単体では立証が弱いため、通院履歴やお薬手帳と組み合わせて反証能力を高める。 |
| 通院交通費の自作記録メモ | 公共交通機関(電車・バス等) 領収書不発行が前提 | 費用:0円 Excelや大学ノートへの記載 | 税務慣行として正式に認められている。ICカード履歴の印字も合わせると完璧。 |
マイナポータル連携とe-Tax活用術|2026年最新の医療費自動集計ステップ
確定申告の医療費控除における2026年最新の実務において、最も手作業を減らし、かつ領収書紛失の悩みを一掃できるアプローチが医療費通知のマイナポータル連携です。国税庁の「確定申告書等作成コーナー」とマイナポータルを紐付けることで、1年間に受診した公的医療保険の診療報酬データ(窓口負担額)が自動的にe-Taxの申告書へ流し込まれます。
かつてのように領収書の山をテーブルに広げ、電卓を叩きながら医療費集計フォームへ手入力する作業は過去のものとなりつつあります。マイナポータル連携を利用して取得した医療費データは、国税庁側が公的機関から直接取得した真正性の高い情報とみなされるため、医療費控除の領収書5年間保存義務の対象から外れるという絶大な法的メリットがあります。
しかし、マイナポータル連携にも現場ならではの落とし穴が存在します。診療報酬明細書(レセプト)の審査とデータ反映には通常2か月前後のタイムラグが生じるため、申告年の11月〜12月に受診した医療費データは、2月中旬の申告受付開始時点でマイナポータル上に反映されていないケースがあります。また、自由診療(全額自己負担のインプラントや先進医療、不妊治療の自費部分など)は公的保険適用外のため、マイナポータルには一切表示されません。
したがって、マイナポータルで自動連携された年間総額を確認した上で、未反映の直近2か月分や自由診療分についてのみ、手元の領収書や病院発行の支払証明書を基に手動で追加入力するのが、手戻りを防ぐ最もスマートな手順となります。医療費控除のe-Tax提出書類の詳細まとめとしても、マイナポータル連携分のデータは添付書類の送付が一切不要となるため、税務調査リスクを最小化する観点からも強く推奨されます。
通院交通費は領収書が出ない?メモ書き申告方法と税務署を納得させる記録術
医療費控除の対象となる支出の中で、領収書が存在しないことが社会通念上当たり前とされているのが、通院にかかった電車やバスなどの公共交通機関の運賃です。券売機や改札機でいちいち領収書を発行することは現実的でないため、国税庁は通院交通費のメモ書きによる申告方法を公認しています。
ただし、「メモを残しておけばいくらでも書ける」と油断してはいけません。税務署が調査に入った際、疑念を持たれることなく経費として認められるためには、以下の5項目が客観的かつ論理的に記録されている必要があります。
- 通院した日付:診察券の受診日スタンプ、病院の領収書、お薬手帳の日付と完全に一致していること。
- 通院した者の氏名:本人なのか、同一生計の配偶者や子どもの通院なのかを明記。
- 利用した交通機関名と区間:「〇〇線△△駅〜□□駅(往復)」といった具体的な運行区間。
- 交通手段の種別:電車、路線バスなど。
- 実際に支払った運賃:当時の大人運賃・小児運賃に準拠した往復実費。
記録の媒体は、市販の大学ノートへの手書きでも、パソコンのExcelファイルでも構いません。交通系ICカード(SuicaやPASMOなど)の利用履歴を駅の券売機で印字した利用明細票をメモと一緒にファイリングしておけば、税務署に対する反論の余地のない完璧な証拠書類となります。
注意しなければならないのは、交通費の対象範囲に関する税制上の線引きです。病気やケガの治療を受けるために「直接かつ通常必要」と認められる最小限の移動費用のみが控除対象です。急患や足の骨折で歩行困難な場合のタクシー代、小さな子どもの通院に不可欠な付き添い親の交通費は認められますが、「雨が降っていたから」「バスを待つのが億劫だったから」という理由で利用したタクシー代は否認されます。さらに、自家用車で通院した際のガソリン代や高速道路料金、病院のコインパーキング代は、税法上の「人的役務の提供に対する対価」に含まれないため、一切控除の対象外となる点には細心の注意が必要です。
一般に知られていない盲点|「医療費控除 税務署 お尋ね 理由」と5年保存のリスク
確定申告を終えて還付金が無事に口座へ振り込まれた後、半年から1〜2年が経過したタイミングで税務署から突然届く「お尋ね」と呼ばれる通知文書(医療費控除の申告内容についてのお尋ね・確認票)。多くの納税者は「申告時に審査が通ったのになぜ今さら?」とパニックに陥ります。
医療費控除で税務署からお尋ねが届く理由の背景には、国税当局のシステム構造と調査手法があります。税務署は申告期間中、提出された数千万件の確定申告書を即座に1件ずつ精査しているわけではありません。申告データは一度受領され、還付処理が先行して行われます。その後、国税総合管理システム(KSK)を用いて、過去の年収データに対する医療費の異常値(例:給与年収400万円に対して医療費が200万円計上されているなど)や、高額な控除額を抽出して重点的な事後チェックを行っています。
税務署からお尋ねが届いた場合、求められるのは「医療費控除の明細書に記載された支出を裏付ける書類(領収書原本や医療費通知)の提示」です。このときに「領収書は提出不要と書いてあったので捨ててしまいました」「どこにあるか分かりません」と回答して立証できなければ、医療費控除の適用は根底から否認されます。
控除が否認された場合、本来還付されるはずだった税金の返還にとどまらず、過少申告加算税(原則として新たに納める税額の10%〜15%)や、申告期限からの日数に応じて利息のように加算される延滞税のペナルティが科せられます。提出不要という言葉の裏にある「5年間の厳格な立証責任」を軽視することは、重大な金銭的・精神的リスクを招くことになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
領収書が一部手元にない状況下で医療費控除に踏み切るべきか、それとも申告を見送るべきか。その分水嶺は「控除によって得られる経済的便益」と「代替証拠を揃えるコスト・税務リスク」のバランスにあります。
【申告を積極的に進めるべき人】
- マイナンバーカードを保有しており、マイナポータル連携が完了している人:公的データで大半の医療費を自動証明できるため、リスクが極めて低く、申告手戻りも発生しません。
- 入院・手術・歯列矯正など、単一の医療機関で年間10万円以上の支払いがある人:病院窓口で数百円の手数料を払って「年間支払証明書」を取り寄せるだけで確実な証拠が手に入り、還付額が手数料を大幅に上回るため、費用対効果が非常に高くなります。
- 通院回数が多く、交通系ICカードの履歴や家計簿アプリに受診データが整然と残っている人:間接証拠が揃っており、税務署からの照会にも即座にロジカルな説明が可能です。
【申告に慎重になるべき・見送りを検討すべき人】
- 市販の風邪薬やサプリメントのレシートを紛失し、購入履歴が全く辿れない人:ドラッグストアの現金払いでレシートを失くした場合、後から購入事実を客観的に証明する術がなく、税務署から架空計上を疑われるリスクが高まります。
- 所得税率が5%(課税所得195万円以下)で、控除超過額がわずか数千円程度の人:還付される金額が数百円〜千円程度である一方、医療機関への支払証明書発行費用や交通費・時間の浪費の方が高くつく「逆転現象」に陥る可能性があります。
医療費控除 明細書の正しい書き方と手戻りを防ぐ実務テクニック
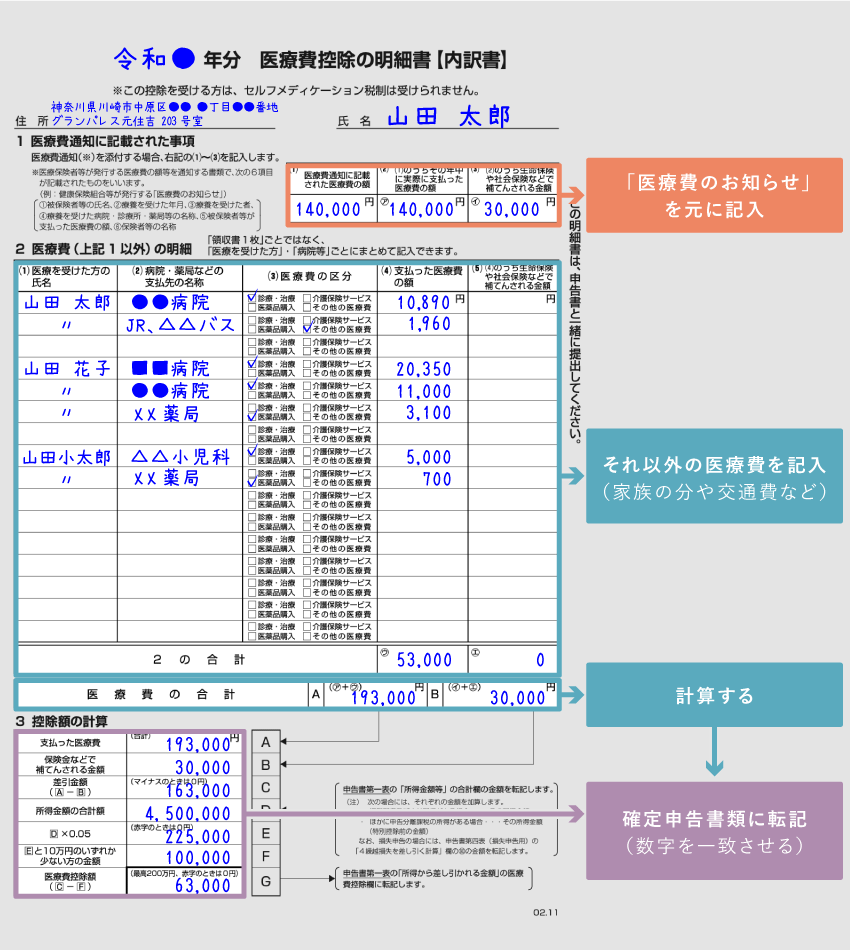
領収書の提出を省略する代わりに、税務署への提出が義務付けられているのが「医療費控除の明細書」です。この明細書の作成精度が低いと、税務署側で内容の正当性を確認できず、書類の再提出を求められたり、確認通知の対象になったりします。医療費控除の明細書の書き方には、実務上押さえておくべき明確なルールがあります。
まず、明細書には1回ごとの領収書をすべて細かく書き出す必要はありません。「受診した人ごと」「支払先の病院・薬局ごと」に1年間の合計額をまとめて記載することが国税庁のガイドラインで正式に認められています。例えば、父親が「〇〇総合病院」に年間12回通院して合計15万円を支払った場合、日付を12行書くのではなく、受診者氏名に父親の名前、病院名に「〇〇総合病院」、支払額に「150,000円」と1行に集約して記載します。これだけで記載の手間は大幅に圧縮されます。
もう一つの重要ポイントは、「生命保険や社会保険等で補填される金額」の差し引き計算です。高額療養費制度によって後から払い戻された金額、出産育児一時金、民間の医療保険から給付された入院給付金・手術一時金などは、支払った医療費の総額から厳密に差し引かなければなりません。
補填金の差し引き計算において多くの人が陥る罠が、「補填金の過剰差し引き」です。税制上、補填された給付金は「その給付の目的となった病気やケガの医療費」からのみ差し引くルールとなっています。例えば、妻の帝王切開で保険会社から30万円の入院給付金を受け取り、妻の出産入院にかかった実費が25万円だった場合、オーバーした差額の5万円を「夫の歯科治療費」や「子どもの小児科医療費」から差し引く必要はありません。この原則を誤って家族全体の医療費から一括控除してしまうと、本来受けられるはずの還付金をみすみす手放すことになります。
【医療費控除 領収書なし】に関するよくある質問(FAQ)
Q1:領収書を1枚だけ紛失してしまいました。他の領収書と合わせて申告しても大丈夫ですか?
A1:申告自体は問題なく可能です。確定申告時には領収書の提出が不要なため、紛失した分も含めて医療費控除の明細書を作成してください。ただし、紛失した1枚分については、クレジットカードの利用明細、医療機関のお薬手帳や診療明細書、健康保険組合から届く医療費通知などで支払いの事実を裏付けられる状態にしておきましょう。
Q2:通院時の電車代やバス代は、領収書がなくても税務署に疑われませんか?
A2:公共交通機関の運賃は領収書が出ないことが一般的なため、適切なメモ書きがあれば税務署から疑われることはありません。Excelやノートに「通院日・受診者・利用区間・運賃」を正確に記録しておけば、正式な証明資料として受理されます。券売機で発行できるICカードの利用履歴明細を添付しておくとさらに確実です。
Q3:病院に領収書の再発行を頼んだら断られました。どうすればよいですか?
A3:医療機関では不正利用防止のため領収書の再発行を行わないのが通例です。その代わり、窓口で「確定申告で提出するための年間の支払証明書(または領収証明書)を発行してほしい」と依頼してください。数日間の発行期間と所定の手数料(数百円〜千円程度)はかかりますが、税務署に対して領収書と同等以上の証拠力を持つ公的文書を入手できます。
Q4:マイナポータル連携を使えば、過去の紙の領収書はすべて捨ててしまってもいいですか?
A4:マイナポータル連携によって自動取得・申告した医療費データに関しては、紙の領収書の5年間保存義務は免除されるため破棄しても法的に問題ありません。ただし、連携データに含まれていない直近(11〜12月等)の受診分や、保険適用外の自費診療分を手入力で追加した場合は、その追加分の領収書についてのみ5年間の保存義務が継続します。判別がつかない場合は、念のため5年間手元に残しておくのが安全です。
まとめ:今後の動向と失敗しないための判断基準
医療費控除における領収書の取り扱いは、行政のデジタル化に伴い「紙を税務署に提出する時代」から「納税者が証拠を担保し、デジタル連携で完結させる時代」へと劇的に変化しました。手元に紙の領収書がないからといって、正当な権利である還付申告を即座に諦める必要は一切ありません。
医療費通知の確認、マイナポータル連携の活用、医療機関での支払証明書の取得、交通費メモの体系的な整理など、法的に認められた代替手段は複数用意されています。一方で、「提出不要」という言葉を「証拠の保管が不要」と履き違えて杜撰な申告を行えば、数年後に税務署からのお尋ねによって追徴課税という重いペナルティを課されるリスクも内包しています。
自らが保有している記録や証拠の客観性を見極め、利用可能なデジタルツールや証明書を賢く組み合わせること。これが、税務調査のリスクを完全に排除しながら、正当な節税メリットを最大限に享受するための最も確実な道筋です。 (出典: 医療 費 控除 領収 書 なし(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
